在庫は「なぜ持つか」を種類ごとに分けて考えると、減らしてよい在庫と減らしてはいけない在庫が見えてくる
- 在庫とは、売るため・使うために手元に置いている物のことです。会計では棚卸資産と呼び、法人税法施行令には「商品又は製品」「半製品」「仕掛品」「主要原材料」「補助原材料」「消耗品で貯蔵中のもの」などが挙がっています。卸の在庫の中心は商品です。
- 持つ目的で分けると、ふだんの出荷に使う運転在庫、欠品を防ぐための安全在庫、季節や特売に備える季節在庫(先行在庫)などがあります。在庫を減らせと言うなら、どの目的の在庫を減らすのかを先に決めておかないと、欠品が増えるだけです。
- 卸の在庫の持ち方は、自社倉庫・3PL(物流の外部委託)・メーカー直送の3つが基本です。品目ごとに持ち方を分ければ、在庫の金額と倉庫の場所を同時に減らせます。品目ごとの整理には、生成AIが使えます。
※本記事は2026年10月時点の情報です。税務上の棚卸資産の扱いは、国税庁の資料と顧問税理士にご確認ください。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
社長からは在庫を減らせと言われて、営業からは欠品させるなと言われるんです。倉庫はいっぱいなのに、どの在庫が要らないのかも分からなくて。
卸の会社で在庫の話をすると、こうした声がよく出てきます。メーカーから直送してもらう商品と、自社で持つ商品の分け方に決まりがない、という話もよく聞きます。
結局、減らせばいいのか、持てばいいのか。
多すぎればお金と場所を食い、少なすぎれば欠品で得意先を失う。在庫はどちらに転んでも困るものなので、とにかく減らす、とにかく持つ、では答えが出ないんですよね。
まずは基本から整理したいです。
この記事では、在庫の意味と種類、会計上の棚卸資産の範囲、卸が在庫を持つ理由、自社倉庫・3PL・メーカー直送という持ち方の違いを、卸の現場に当てはめて整理します。
在庫とは
在庫の意味
在庫とは、これから売る、または使うために手元に置いている物のことです。卸の会社なら、仕入先から仕入れて、まだ得意先に出荷していない商品がそれにあたります。
在庫を数字で見るときには、2つの面があります。
| 見方 | 内容 | 主に見る人 |
|---|---|---|
| 数量 | 何ケース・何個あるか。どこの棚にあるか | 倉庫・購買・営業 |
| 金額 | いくら分あるか(原価で評価) | 経理・経営者 |
倉庫の担当者は数量で、経営者は金額で在庫を見ています。話がかみ合わないときは、どちらの話をしているのかを確かめるだけで、ずいぶん早く進むものです。
会計では「棚卸資産」と呼ぶ
会計や税務の世界では、在庫を棚卸資産(たなおろししさん)と呼びます。法人税法施行令第10条が棚卸資産として挙げているのは、次のものです(e-Gov法令検索 法人税法施行令)。
| 法人税法施行令第10条の区分 | 意味 | 卸での例 |
|---|---|---|
| 商品又は製品(副産物及び作業くずを含む) | 商品は仕入れてそのまま売る物。製品は自社で作った物 | 仕入れた食品・日用品・部品など。卸の在庫の中心 |
| 半製品 | 途中まで作った物で、そのままでも売れる物 | 自社で小分けやセット組みをする途中の物 |
| 仕掛品(半成工事を含む) | 作っている途中で、まだ売れない物 | 加工・組み立てを行う卸の作業途中の物 |
| 主要原材料 | 製品の主な材料 | 自社で加工する場合の材料 |
| 補助原材料 | 製品を作るのに補助的に使う材料 | 加工に使う副材料 |
| 消耗品で貯蔵中のもの | まだ使っていない消耗品 | 段ボール・緩衝材・テープなどの梱包資材の買い置き |
| 前各号に掲げる資産に準ずるもの | 上に準ずる物 | — |
卸の在庫は商品が中心ですが、梱包資材の買い置きなども棚卸資産に入りえます。国税庁の「青色申告の決算の手引き(一般用)」(個人事業者向け)も、棚卸しをしなければならない資産として、商品などのほかに「まだ使用していない包装材料」などの消耗品を挙げています(国税庁 令和7年分 青色申告の決算の手引き(一般用))。梱包資材の管理は資材・副資材とはで詳しく取り上げています。
商品・製品・仕掛品・原材料の違い
似た言葉が多いので、表にしておきます。
| 言葉 | 誰が作ったか | そのまま売れるか | 卸での扱い |
|---|---|---|---|
| 商品 | 他社(メーカー) | 売れる | 卸の在庫のほとんど |
| 製品 | 自社 | 売れる | PB(自社ブランド)を自社工場で作る場合など |
| 半製品 | 自社(途中まで) | 売れる | 小分け・詰め合わせの途中など |
| 仕掛品 | 自社(作っている途中) | 売れない | 加工を伴う卸のみ |
| 原材料 | 他社 | 自社で使う | 加工を伴う卸のみ |
PB商品でも、メーカーに作ってもらって仕入れるなら、自社で作っていないので商品です。自社の作業場で詰め合わせを作る場合は作業の中身によって扱いが変わるので、経理と顧問税理士に確認してください。詰め合わせの作業そのものはアソートとはで解説しています。
在庫の種類(持つ目的で分ける)
会計の区分とは別に、何のために持っているかで在庫を分けてみると、管理の仕方が決まってきます。
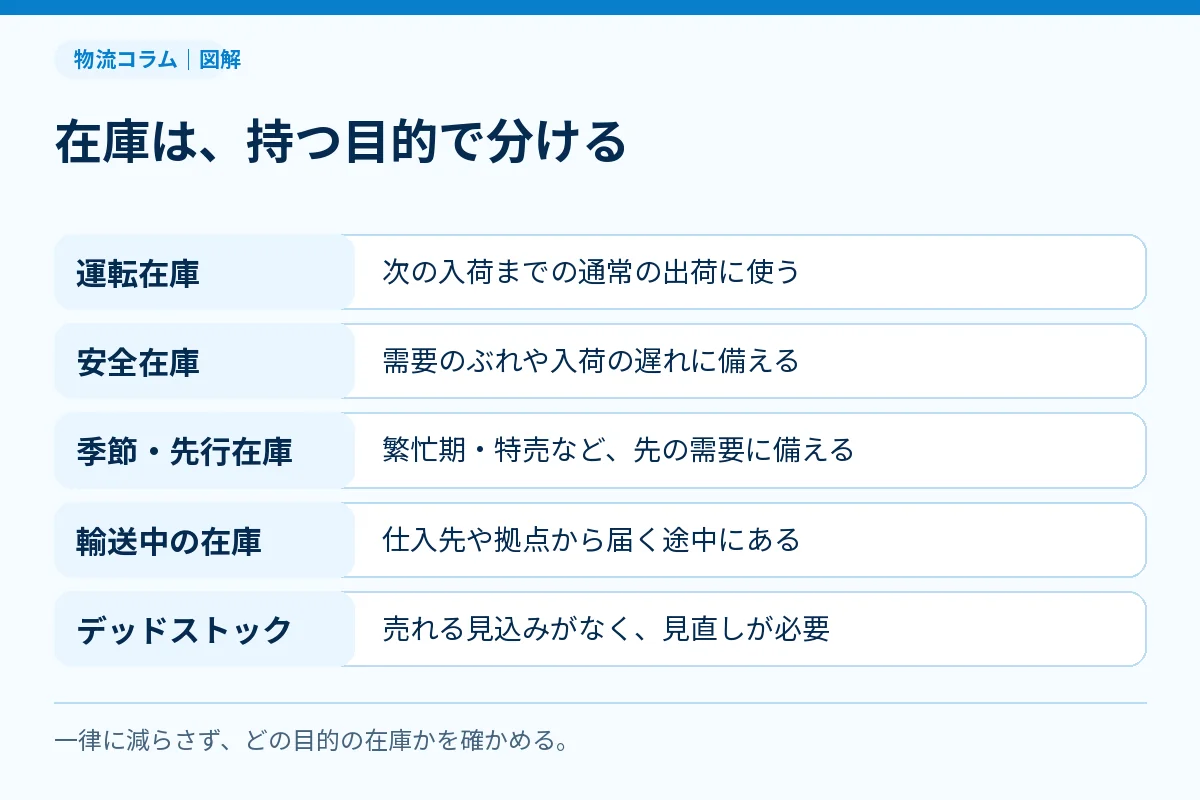
| 種類 | 何のための在庫か | 量の決まり方 | 減らすとどうなるか |
|---|---|---|---|
| 運転在庫(サイクル在庫) | 次の入荷までの出荷に使う | 1回の発注量の半分が平均的な量 | 発注の回数が増え、発注・入荷の手間と運賃が増える |
| 安全在庫 | 出荷のぶれ・入荷の遅れに備える | 出荷のばらつき×リードタイム(発注から入荷まで) | 欠品が増える |
| 季節在庫・先行在庫 | 繁忙期・特売・値上げの前に先に持つ | 繁忙期の出荷量と、倉庫の空き | 繁忙期に欠品する。値上げ前の仕入れの得を失う |
| 輸送中の在庫(パイプライン在庫) | 仕入先から自社、自社から拠点へ運んでいる途中 | 輸送の日数×1日の出荷量 | 輸送の日数を短くしないと減らない |
| 見込みのない在庫(デッドストック) | 目的がない(売れ残り) | — | 減らすべき在庫 |
運転在庫と安全在庫の計算式は発注点の決め方で詳しく紹介しています。見込みのない在庫の見つけ方と処分の判断は、デッドストックとはをご覧ください。
「在庫を減らせ」は、どの在庫の話か
在庫を減らす話が出たら、まずは種類ごとに金額を分けてみましょう。
| 種類 | 減らし方 | 気をつけること |
|---|---|---|
| 運転在庫 | 1回の発注量を減らし、発注の回数を増やす | 仕入先の最低発注単位、運賃、入荷の手間 |
| 安全在庫 | 出荷のぶれを小さくする(需要予測・特売情報の共有)、リードタイムを短くする | 安全係数を下げるだけだと欠品が増える |
| 季節在庫 | 先に持つ時期を遅らせる、分けて入れる | 繁忙期の仕入先の欠品 |
| デッドストック | 返品・値引き・処分 | 処分は早いほど損が小さい |
すぐに効くのは、デッドストックの処分と、運転在庫の発注量の見直しです。安全在庫は欠品のリスクと引き換えになるので、手をつけるのは最後にします。
卸が在庫を持つ理由
小売店もメーカーもあるのに、なぜ卸が在庫を持つのでしょうか。答えは卸の役割そのものにあります。卸の役割の全体は卸売業とはでも整理しています。
| 理由 | 中身 | 在庫がないとどうなるか |
|---|---|---|
| 品ぞろえ | 何百社のメーカーの商品を、1か所にまとめておく | 小売店が何百社に発注しなければならない |
| 小口にばらす | メーカーのケース・パレット単位を、得意先の欲しいバラ・少量に分ける | 小売店がケース単位で買うしかない |
| 早く届ける | 得意先の注文に、翌日・当日で応える | メーカーの生産・出荷を待つことになる |
| 需要と供給の時間差を埋める | 季節品・特売・値上げ前の仕入れを先に持つ | 繁忙期に欠品する |
| 仕入の条件 | まとめて仕入れることで、仕入単価や運賃を下げる | 仕入原価が上がる |
卸の在庫は、得意先へのサービスの元手なのです。在庫をゼロにすれば、卸の役割もなくなります。目指すのは、サービスに見合った量だけを持つことです。
在庫を持つと、何にお金がかかるか
在庫には、目に見えない費用がかかっています。中小企業基盤整備機構のJ-Net21は、過剰在庫について、保管の費用や維持費がかかること、劣化や流行遅れで売りにくくなり最後は処分費がかかること、在庫が売れないと資金の流れが止まり運転資金が不足するおそれがあることを挙げています(J-Net21 過剰在庫を見直す)。
| 費用 | 中身 |
|---|---|
| お金の費用 | 在庫に変わったお金は、売れるまで戻らない。借入があれば利息がかかる |
| 場所の費用 | 倉庫の家賃・保管料。よく出る商品の置き場所が足りなくなる |
| 手間の費用 | 棚卸で数える、ロケーションを移す、期限を確かめる |
| 価値が下がる費用 | 賞味期限切れ、型落ち、パッケージの変更、破損 |
在庫の金額が何日分にあたるかは、在庫回転率・在庫回転日数の計算方法で出せます。在庫が会社のお金の使い方にどう効いてくるかは、ROICとはで解説しています。
在庫の持ち方:自社倉庫・3PL・メーカー直送
卸の在庫の持ち方は、大きく分けて3つです。
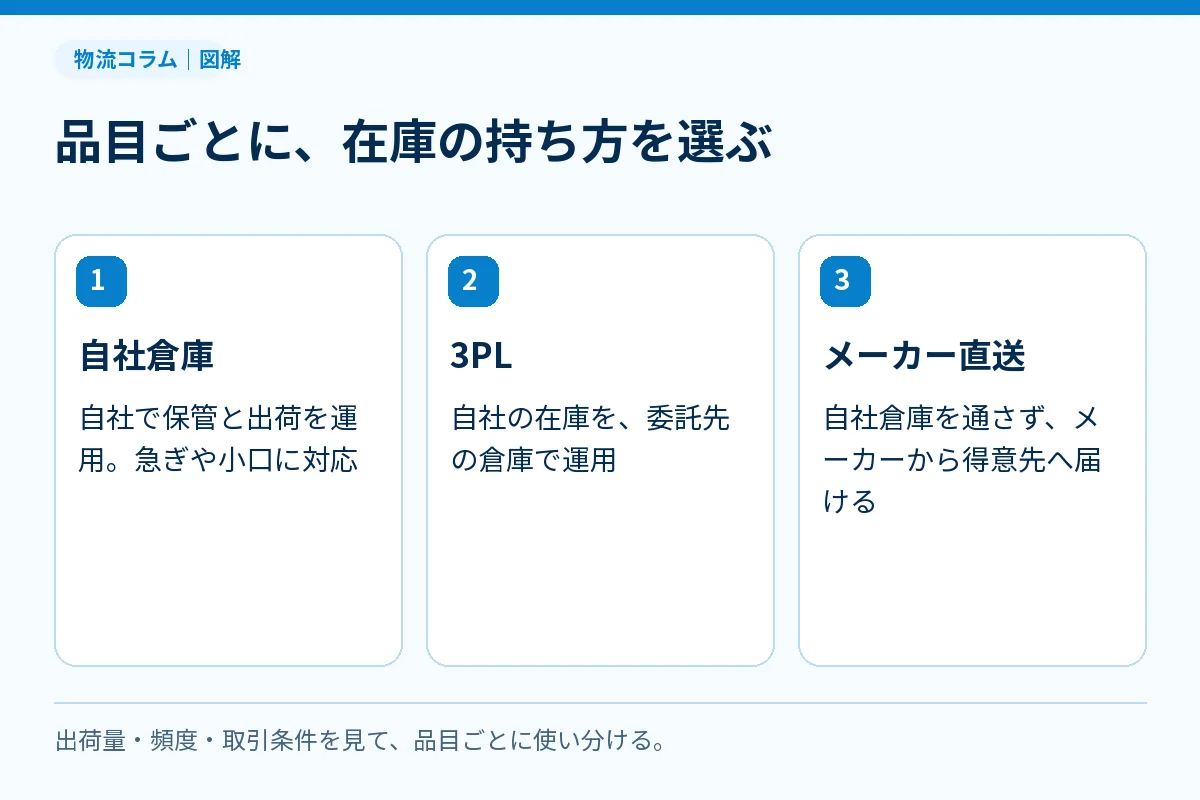
| 持ち方 | 在庫の持ち主 | 在庫を置く場所 | 向いている商品 |
|---|---|---|---|
| 自社倉庫 | 自社 | 自社(または物流子会社)の倉庫 | よく出る商品、ケースとバラが混ざる商品、自社便で配る商品 |
| 3PL(物流の外部委託) | 自社 | 委託先の倉庫 | 物量の波が大きい商品、遠い地域向け、通販向け |
| メーカー直送 | メーカー(自社は在庫を持たない) | メーカーの倉庫 | 大口・ケース単位の注文、重い・かさばる商品、出荷の少ない商品 |
自社倉庫
自社の倉庫に在庫を置く、いちばんふつうの形です。
出荷の締め時間、急ぎの注文、ケースとバラのばらし、自社便への積み込みなどを、自社の都合で決められるのがよいところです。一方で、倉庫の家賃と人件費は物量が減っても下がりにくく、運用が人頼みになりやすい面もあります。
自社倉庫の管理を仕組みにしたいなら、WMS(倉庫管理システム)とはも参考にしてください。
3PL(物流の外部委託)
在庫は自社の物のまま、倉庫の保管と作業を外部の会社に任せる形です。詳しくは3PLとはで解説しています。
保管料・作業料が物量に合わせて変わり、遠い地域の拠点を自前で持たずにすむのが利点です。ただし、委託先の倉庫にある在庫も自社の棚卸資産です。期末には委託先から在庫の残高の報告をもらい、自社の帳簿と合わせなければなりません。
メーカー直送
得意先から注文を受け、メーカーから得意先へ直接届けてもらう形です。卸は在庫を持たず、商流(注文と代金の流れ)だけを担います。商流と物流を分ける考え方は商流とはで整理しています。
在庫の金額も倉庫の場所もいらず、重い商品や大口の注文なら運賃と横持ちも減らせます。その代わり、納期と欠品はメーカー次第です。混載、時間指定、バラといった得意先の細かい要望には応えにくく、直送の運賃や手数料も取り決めておく必要があります。
卸の現場では、品目ごとに持ち方と量を決める
品目を4つに分ける
卸の在庫は、何千、何万という品目にのぼります。全部を同じやり方で持てば、どこかで無理が出るでしょう。まずは出荷の量と回数で品目を分けます。
| 区分 | 出荷のようす | 持ち方の候補 | 在庫の考え方 |
|---|---|---|---|
| A:よく出る・毎日出る | 毎日、多くの得意先に出る | 自社倉庫 | 安全在庫をしっかり持つ。欠品させない |
| B:ときどき出る | 週に数回、決まった得意先に出る | 自社倉庫 | 発注点を決めて、持ちすぎない |
| C:たまにしか出ない | 月に数回以下 | 自社倉庫の少量、またはメーカー直送 | 最低限だけ持つ。取り寄せで済むなら持たない |
| D:大口・ケース単位だけ | 注文が来ると、まとまった量が出る | メーカー直送 | 在庫を持たず、直送で対応できないか |
出荷の量で品目を分けるやり方は、ABC分析のやり方で紹介しています。
卸ならではの条件
在庫の量と持ち方を決めるときは、次の条件も考えに入れます。
| 条件 | 在庫への影響 | 決めておくこと |
|---|---|---|
| ケースとバラ | 仕入はケース、出荷はバラ。ばらしたケースの残りが在庫になる | バラの在庫を何ケース分まで持つか。単位の考え方は物流の単位で解説 |
| 賞味期限・ロット | 古いロットが残ると、期限切れのデッドストックになる | 先入れ先出しのルール、得意先ごとの納品期限(3分の1ルールなど)の確認 |
| 得意先のセンター納品 | 欠品するとペナルティや取引の見直しにつながることがある | センター納品の品目の安全在庫を厚めにするか |
| 自社便 | 自社便のルートに乗せる商品は、自社倉庫に置くほうが積み合わせしやすい | 直送にすると、自社便と別に届くことを得意先に伝える |
| FAX受注・電話受注 | 受注の入力が遅れると、帳簿の在庫が実際より多く見える | 受注の入力の締め時間 |
| 物流子会社 | 在庫の持ち主(親会社)と管理する人(子会社)が分かれる | 在庫の差が出たときの責任の分け方、報告の頻度 |
| 温度帯 | 冷蔵・冷凍の在庫は、置き場所が限られ、保管の費用が高い | 温度帯ごとの在庫の上限。温度帯はチルド・冷蔵・冷凍・定温の違いで解説 |
在庫の「帳簿」と「実物」をそろえる
在庫の量を決めても、販売管理システムやエクセルの帳簿が実物と違っていれば、発注の判断はずれます。帳簿の在庫が多く見えれば発注が遅れて欠品し、少なく見えれば余計に発注して過剰在庫になるわけです。
帳簿と実物の差は、棚卸で見つけます。進め方は棚卸のやり方と効率化、差が出たときの会計処理は棚卸減耗損・商品評価損とはで解説しています。期首・期末の在庫から売上原価を出す計算は、期首在庫・期末在庫の計算をご覧ください。
よくある失敗と対策
失敗1:在庫の目標を会社全体の金額だけで決める
在庫を1割減らす、と全体の金額で目標を決めると、現場はよく出る商品の発注を減らしがちです。よく出る商品のほうが減らしやすく、効果もすぐに見えるからです。結果として、売れない在庫は残ったまま、売れる商品が欠品します。
目標は、在庫の金額を運転在庫・安全在庫・季節在庫・デッドストックに分けてから決めてください。手始めはデッドストックの処分です。
失敗2:メーカー直送にした商品の管理がおろそかになる
直送の商品は自社の倉庫を通らないので、納期の遅れや誤配送に気づくのが遅れます。得意先から問い合わせがあっても、すぐには答えられません。
直送の品目は一覧にしておき、注文ごとにメーカーから出荷日・送り状の番号といった出荷の連絡を受け取る決まりにしましょう。メーカーの欠品で納品できない場合の扱いは、バックオーダーとはも参考にしてください。
失敗3:委託先の倉庫や輸送中の在庫を数え忘れる
3PLの倉庫、物流子会社の倉庫、得意先に預けている在庫、輸送中の在庫。どれも、自社の倉庫を見ているだけでは目に入りません。決算のときに数え漏れれば、在庫の金額も売上原価もずれてしまいます。
在庫を置いている場所の一覧を作り、期末には外部の倉庫から残高の報告をもらいます。輸送中の在庫については、仕入の計上と入荷の日付のずれを確かめておきます。