帳簿と実在庫の差は「数が減った(棚卸減耗損)」と「価値が下がった(商品評価損)」に分けて処理する
- 棚卸減耗損は、帳簿の数量より実際の数量が少ないときの損で、(帳簿の数量−実際の数量)×原価で計算します。卸では、誤出荷、入荷の検品漏れ、破損、ケースとバラの単位の違いなどが原因になります。
- 商品評価損は、数は合っていても、期限間近・破損・型落ちなどで価値が原価より下がったときの損です。法人税では、評価損は原則として損金にならず、災害による著しい損傷や著しい陳腐化などの事実がある場合に限って認められます。相場が下がった、在庫が多すぎる、というだけでは認められません。
- 倉庫にできるのは、差を本当に物がなくなった差と記録の間違いの差に分けて原因を残すことと、売れない在庫を写真と数量で記録しておくことです。差の原因の整理は、生成AIを使えば早く進みます。
※本記事は2026年10月時点の情報です。法人税の扱いは国税庁の資料(法人税法・法人税法施行令・法人税基本通達)でご確認のうえ、実際の処理は顧問税理士にご相談ください。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
棚卸で毎年、帳簿より数十万円分少ないんです。経理からは「棚卸減耗損で落とす」と言われるんですが、倉庫の責任なのかどうか分からなくて。
卸の会社の倉庫や経理の方から、よくこんな声を聞きます。期限間近の在庫を決算で評価損にしたいと言ったら、税理士から認められないと言われた、という話もあります。
そもそも、減耗損と評価損の違いがいまひとつ分かっていないんです。
帳簿と実在庫の差は、決算のときに会計の上で処理します。けれども、その前に差がなぜ出たのかを倉庫が説明できなければ、毎年同じ差が出続けるでしょう。
会計の話と倉庫の話、両方を知っておく必要があるんですね。
この記事では、棚卸減耗損と商品評価損の違い、計算の例、原価性の有無、法人税での評価損の扱い、卸の倉庫で減耗が出る原因と対策を整理します。
棚卸減耗損・商品評価損とは
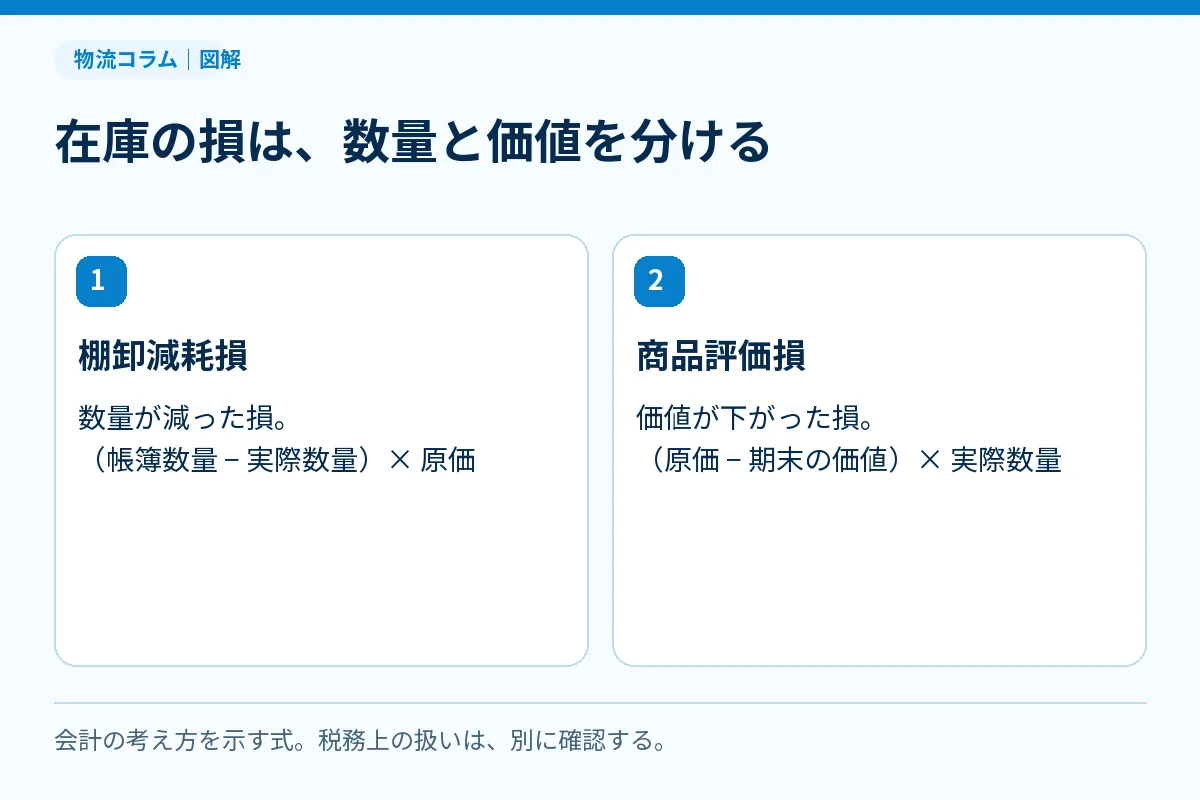
2つの損の違い
期末の在庫の金額は、数量×単価で決まります。帳簿の金額より実際の金額が小さくなるのは、数量が減ったか、単価が下がったかの2つしかありません。
| 項目 | 棚卸減耗損 | 商品評価損 |
|---|---|---|
| 何が減ったか | 数量 | 単価(価値) |
| 意味 | 帳簿にはあるのに、実際にはない | 実際にあるが、原価では売れない |
| 計算式 | (帳簿の数量−実際の数量)×原価 | (原価−期末の価値)×実際の数量 |
| 卸での主な原因 | 誤出荷、入荷の検品漏れ、破損して捨てた分の記録漏れ、盗難、単位の違い | 賞味期限の間近・切れ、外箱の破損、旧パッケージ、季節品の売れ残り、メーカーの終売 |
| 見つける場面 | 棚卸で数えたとき | 棚卸で物の状態を見たとき |
| 倉庫の責任 | 大きい(数の管理) | 一部(期限・状態の管理、早めの報告) |
数量の差は倉庫の管理で、価値の下落は仕入と販売の判断で減らせる損。そう分けて考えると、どの部署が手を打てばよいかが見えてきます。
計算の例(試算の数字)
ある商品で、帳簿の数量と棚卸で数えた数量が次のようだったとします。
| 項目 | 数字 |
|---|---|
| 帳簿の数量 | 1,000個 |
| 実際の数量(棚卸) | 980個 |
| 原価(1個) | 500円 |
| 980個のうち、外箱が破損して通常の値段で売れない数量 | 50個 |
| 破損品の期末の価値(1個、処分できる見込みの価額) | 200円 |
※説明のための数字です。
| 計算 | 式 | 金額 |
|---|---|---|
| 帳簿の在庫 | 1,000個×500円 | 50万円 |
| 棚卸減耗損 | (1,000個−980個)×500円 | 1万円 |
| 商品評価損 | (500円−200円)×50個 | 1万5,000円 |
| 期末の在庫 | 50万円−1万円−1万5,000円 | 47万5,000円 |
先に数量の差(減耗)を出し、残った実際の数量について単価の下落(評価損)を出す、という順番になります。減耗した20個はもう存在しないので、評価損の計算には入りません。
こうして出た期末の在庫47万5,000円が、売上原価の計算に使う期末在庫です。売上原価の式は期首在庫・期末在庫の計算で解説しています。
原価性があるか、ないか
棚卸減耗損をどこに計上するかを決めるときには、原価性という考え方を使います。
| 区分 | どんな減耗か | 一般的な計上のしかた |
|---|---|---|
| 原価性がある | 毎期ふつうに出る程度の減耗(少しずつの誤出荷、破損など) | 売上原価、または販売費及び一般管理費 |
| 原価性がない | 毎期ふつうには出ない、大きな減耗(災害、大きな盗難など) | 営業外費用、または特別損失 |
毎年同じくらい出る小さな減耗は、商売をするうえで避けられない費用とみなされ、売上原価などに入ります。ふつうでは起きない大きな損は、本業の成績と分けて見せます。どちらの区分にするかは会社の会計の方針と金額の大きさで決まるので、判断するのは経理と顧問税理士です。
倉庫の側では、毎年このくらい出るという水準を数字で持っておいてください。そうしておけば、いつもより大きな差が出たときにすぐ気づけます。
法人税での扱い
棚卸減耗損
法人税の計算では、期末の在庫は実際にある数量をもとに計算します。減耗した分は期末の在庫に入らないので、結果として売上原価に含まれることになります。
減耗の金額が大きいときや、原因が盗難などのときは、処理のしかたや記録の残し方を顧問税理士と確認してください。どの場合でも、棚卸表と、数えたときのメモなどの元の記録は保存しておきます。国税庁の決算の手引き(個人事業者向け)にも、実地棚卸のときに数量などを書いたメモなどの原始記録は、棚卸表と一緒に保存しておくよう書かれています(国税庁 令和7年分 青色申告の決算の手引き(一般用))。
商品評価損は、原則として損金にならない
法人税法第33条第1項は、法人が資産の評価換えをして帳簿価額を減らしても、その減らした分は損金の額に算入しないと定めています。そのうえで第2項が、災害による著しい損傷などの政令で定める事実が生じた場合に、評価換えをして損金経理(会社の決算で費用として処理すること)で帳簿価額を減らしたときは、損金に算入できるとしています(e-Gov法令検索 法人税法)。
棚卸資産についての政令で定める事実は、法人税法施行令第68条第1項第1号に次のように書かれています(e-Gov法令検索 法人税法施行令)。
| 号 | 事実 |
|---|---|
| イ | 当該資産が災害により著しく損傷したこと |
| ロ | 当該資産が著しく陳腐化したこと |
| ハ | イ又はロに準ずる特別の事実 |
国税庁の通達で示されている例
どんな場合が当たり、どんな場合が当たらないかは、国税庁の法人税基本通達に例があります(国税庁 法人税基本通達 第9章第1節第2款 棚卸資産の評価損)。
| 通達 | 内容(要旨) | 卸での当てはめの例 |
|---|---|---|
| 9-1-4(著しい陳腐化) | 物には欠陥がないが、経済的な環境の変化で価値が著しく下がり、回復しないと認められる状態。例:季節商品の売れ残りで、今後通常の価額では売れないことが過去の実績などから明らかな場合。型式・性能・品質などが著しく違う新製品が出て、今後通常の方法で売れなくなった場合 | 季節品の売れ残り、メーカーのモデルチェンジで旧型になった商品 |
| 9-1-5(準ずる特別の事実) | 破損、型崩れ、たなざらし、品質変化などで、通常の方法で売れなくなったこと | 外箱の破損、長く置いて外装が汚れた商品、品質が変わった商品 |
| 9-1-6(計上できない場合) | 時価が単に物価変動、過剰生産、建値の変更などで下がっただけでは該当しない | 相場が下がった、メーカーが建値を下げた、在庫を持ちすぎた |
在庫が多すぎて売れそうにない、相場が下がった、というだけでは税務上の評価損にはならないわけです。期限が近い商品でも、通常の方法で売れなくなったことを過去の販売の実績などで説明できるかが問われます。最終的な判断は顧問税理士にお任せください。
低価法を選んでいる場合
棚卸資産の評価方法として低価法(原価と期末の時価を比べて、低いほうで評価する方法)を税務署に届け出ているなら、評価のしかたが変わります。国税庁の「棚卸資産の評価方法の届出書の記載要領等」には、原価法とあわせて、それぞれの原価法を基礎とする低価法が挙がっています(国税庁 記載要領等)。自社がどの評価方法を届け出ているかは、経理に確かめてください。
個人事業者向けの手引きの書き方
参考までに、国税庁の決算の手引き(個人事業者向け)には、災害で著しく損傷を受けたものや、棚ざらし・流行遅れなどで著しく陳腐化したもののうち、通常の販売価額では売れないもの・通常の方法では使えないものは、ほかの棚卸資産と区別して、年末の処分可能価額で評価することもできる、とあります(国税庁 令和7年分 青色申告の決算の手引き(一般用))。ほかの在庫と区別して扱うという点は、法人の倉庫でもそのまま当てはまります。
卸の現場では、減耗の原因を「物の差」と「記録の差」に分ける
卸で減耗が出る主な原因
棚卸の差が出たからといって、物がなくなったとは限りません。記録の間違いで、帳簿だけがずれていることもよくあります。
| 原因 | 物は減ったか | 起きること | 対策の方向 |
|---|---|---|---|
| 誤出荷(多く出した) | 減った | 得意先に余分に届き、帳簿より実物が少なくなる | 出荷の検品。ピッキングとはで解説 |
| 誤出荷(品違い) | 2品目でずれる | A商品が少なく、B商品が多くなる | 似た商品の置き場所を離す |
| 入荷の検品漏れ(少なく届いた) | 最初からなかった | 伝票どおり入荷を計上したが、実物は少ない | 入荷の数を数えてから計上する |
| 破損して捨てた分の記録漏れ | 減った | 破損品を捨てたが、帳簿から落としていない | 破損の記録を残し、その日のうちに処理する |
| ケースとバラの単位の違い | 減っていない | 1ケース24個を「1個」で入力した、またはその逆 | 単位と入数を商品マスタで正しく持つ |
| 返品・預かり品の未処理 | 減っていない | 返品を受けたが入力していない。預かり品を自社の在庫と数えた | 置き場所を分け、処理済みの印をつける |
| 見本・社内使用の持ち出し | 減った | 営業が見本に持ち出し、記録していない | 持ち出し伝票を決める |
| 盗難・紛失 | 減った | 高額品・小さい物で起きやすい | 置き場所の管理、高額品の循環棚卸 |
| 締め日の入出荷のずれ | 減っていない | 棚卸の時点で、入力と実物の動きがずれている | 棚卸中の入出荷を止めるルール |
記録の差なら、正しく直せば差は消えます。減耗損として処理するのは、原因を調べてからにしましょう。単位の違いは物流の単位、商品ごとの単位と入数の持ち方は商品マスタとはで解説しています。
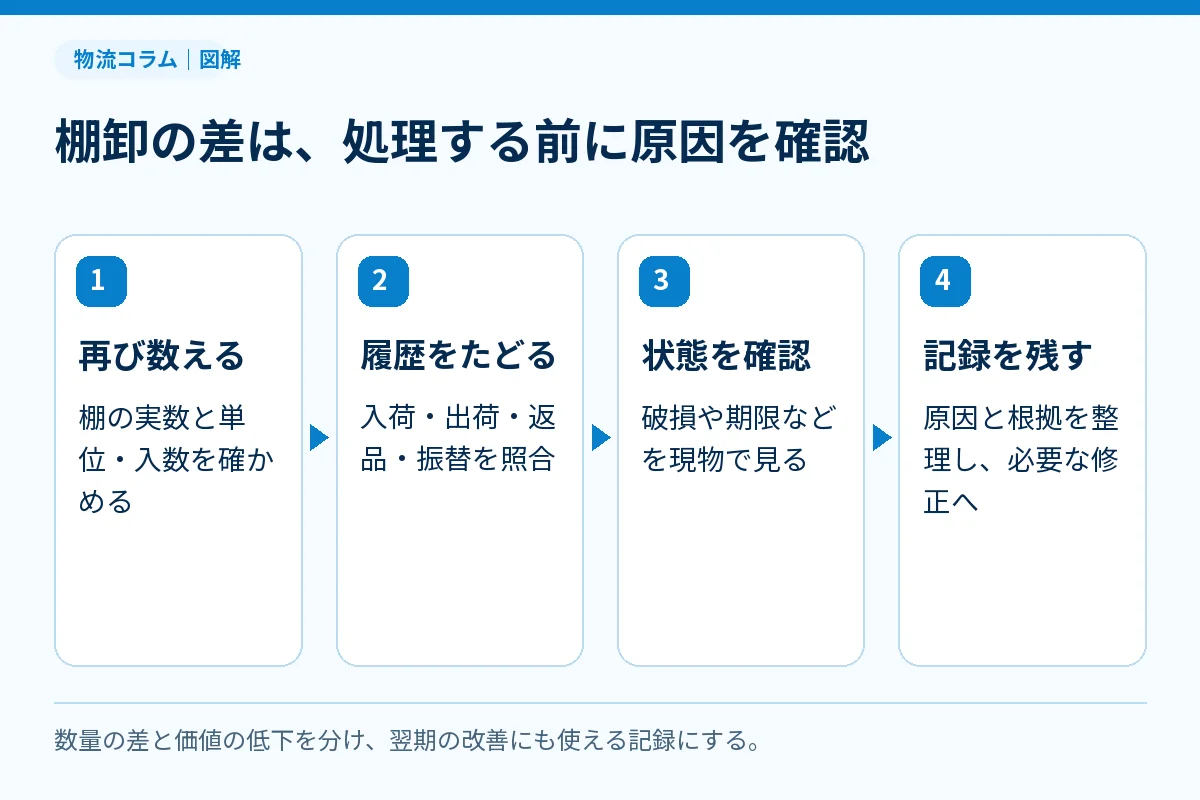
差の原因を調べる順番
| 順番 | 調べること | 使う記録 |
|---|---|---|
| 1 | 数え間違いではないか(数え直し) | カウント表 |
| 2 | 単位の違いではないか(差がちょうど入数の倍数になっていないか) | 商品マスタの入数 |
| 3 | 品違いではないか(似た商品で逆の差が出ていないか) | 同じ仕入先・同じ棚の品目の差 |
| 4 | 入荷・出荷・返品の入力漏れや二重入力ではないか | 入荷・出荷・返品の記録 |
| 5 | 破損・見本・社内使用の記録漏れではないか | 破損の記録、持ち出し伝票 |
| 6 | 原因が分からないもの | 減耗損として処理し、品目と金額を記録して翌期の対策に使う |
差の原因の具体的な調べ方は、棚卸のやり方と効率化でも紹介しています。
評価損の候補を倉庫で記録する
商品評価損の判断は経理と税理士の仕事ですが、その材料をそろえるのは倉庫です。棚卸のときに次のような在庫を見つけたら、ほかの在庫と分けて記録しておきます。
| 状態 | 記録すること |
|---|---|
| 賞味期限が近い・切れた | 品目、ロット、期限、数量、得意先の納品期限に間に合うか |
| 外箱の破損・汚れ | 品目、数量、写真、中身に問題があるか |
| 旧パッケージ・メーカーの終売 | 品目、数量、メーカーからの案内の有無 |
| 季節品の売れ残り | 品目、数量、前年の同じ時期の売れ方 |
写真と数量と日付があれば、通常の方法で売れない状態だったことを後から説明する材料になります。売れない在庫の処分の判断はデッドストックとはで解説しています。
よくある失敗と対策
失敗1:差をすべて棚卸減耗損で処理して終わる
原因を調べないまま差をまとめて減耗損にすれば、次の年も同じ差が出ます。単位の違いや返品の未処理のように、記録を直せば消える差まで損にしてしまうこともあります。
差の大きい品目から、上の調べる順番で原因を確かめてください。減耗損にするのは原因が分からないものだけにして、品目と金額を記録し、翌期の対策の材料にします。
失敗2:期限間近の在庫を、決算で一度に評価損にしようとする
期限が近い在庫や持ちすぎた在庫を決算でまとめて評価損にしようとしても、税務上は認められないことがあります。相場の下落や過剰在庫だけでは、評価損を計上できる事実に当たらないからです。
期限が近い在庫は、決算を待たずに値引き販売や返品、ほかの販路での販売を早めに検討しましょう。それでも通常の方法で売れない在庫は、状態の記録を残したうえで、処分や評価損の扱いを顧問税理士と相談します。
失敗3:減耗を倉庫の担当者の責任にする
差が出るたびに担当者を責めていると、差を隠す人や、数を合わせるためだけの入力をする人が出てきます。そうなれば、本当の原因はもう分かりません。
差の原因は、人ではなく仕組みの問題として扱ってください。似た商品の置き場所、検品のやり方、単位の持ち方など、仕組みで防ぐ対策を決めていきます。考え方はフールプルーフ・フェイルセーフとなぜなぜ分析のやり方が参考になります。