ROICは「事業に入れたお金で、どれだけ稼いだか」。卸は在庫・売掛金・倉庫を減らすだけでも上がる
- ROIC(投下資本利益率)は、NOPAT(税引後の営業利益)÷投下資本で計算します。投下資本は事業のために使っているお金のことで、卸では在庫・売掛金・倉庫や車両がその大部分を占めます。
- ROEは株主のお金(自己資本)に対する利益、ROAは会社の資産全体に対する利益を見る指標です。ROICは本業に使っているお金だけに絞るので、在庫や倉庫の判断と直接つながります。
- 卸は売上に対する利益率が小さくなりやすい商売です。利益率を上げるのと同じくらい、在庫回転日数やCCC(現金化までの日数)を短くして使うお金を減らすことが効きます。品目別・得意先別の試算なら、生成AIで手早くできます。
※本記事は2026年10月時点の情報です。本記事の数字はすべて説明のための試算です。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
社長が銀行からROICという言葉を聞いてきたらしくて、うちのような中小の卸にも関係あるのか、調べるよう言われたんです。
卸の会社の社長や経営企画の方から、よく受ける相談です。「売上は伸びているのに、手元のお金が増えない」という悩みとセットで出てくることも多いですね。
新しい倉庫を建てるべきか、3PLに任せるべきか、という話も社内で出ていて。何を基準に決めればいいのか分からないんです。
ROICは、上場企業の経営指標として語られることの多い言葉です。とはいえ中身は、事業に入れたお金でどれだけ稼いだかという、どんな会社にも当てはまる考え方にすぎません。在庫と売掛金を多く抱える卸の会社なら、物流の判断とお金の判断をつなぐ物差しとして使えます。
それなら、倉庫の判断にも使えそうですね。
今日は、ROICの計算式、ROE・ROAとの違い、卸の投下資本の中身、在庫回転とCCCとのつながりを、試算の数字で整理します。
ROICとは
計算式
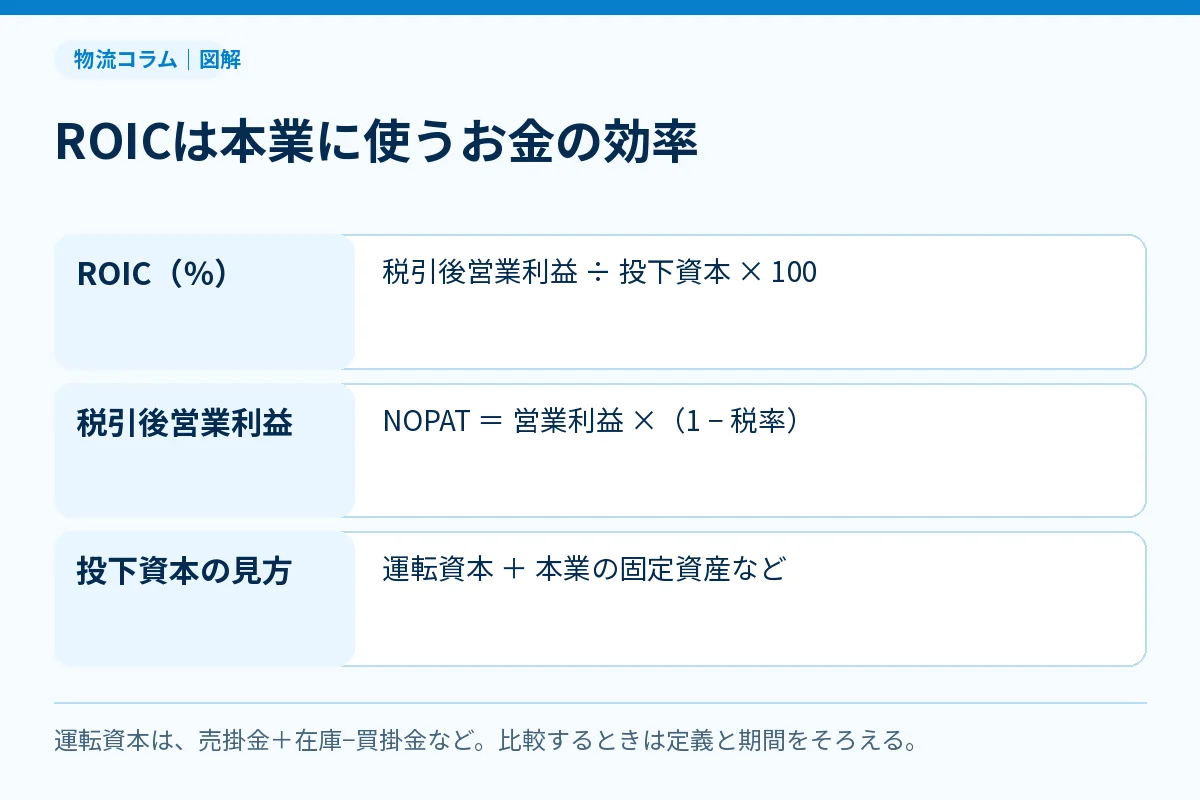
ROICはReturn on Invested Capitalの略で、日本語では投下資本利益率といいます。
ROIC=NOPAT÷投下資本
| 要素 | 意味 | 計算のしかた(よく使われる形) |
|---|---|---|
| NOPAT | 税引後の営業利益(本業のもうけから、税金分を引いたもの) | 営業利益×(1−税率) |
| 投下資本 | 本業のために使っているお金 | 使い道から見る:運転資本(売掛金+在庫−買掛金)+固定資産(倉庫・車両・設備など) |
| 集め方から見る:有利子負債(借入金など)+自己資本 |
投下資本の見方には、使い道から見る方法と集め方から見る方法の2つがあります。物流の判断につなげたいなら、在庫や倉庫がそのまま見える使い道からの見方のほうが扱いやすいでしょう。
税率の考え方
NOPATの計算には、会社が実際に払う税金の割合を使います。法人税の税率は、国税庁のタックスアンサーで確かめられます。令和7年4月1日以後に始まる事業年度では、資本金1億円以下の法人などは年800万円以下の所得の部分が15%(条件により異なります)、800万円を超える部分が23.2%、資本金1億円超の法人などは23.2%です(国税庁 No.5759 法人税の税率)。実際には、法人税のほかに住民税・事業税などもかかります。
この記事の試算では、分かりやすさを優先して税率を30%と仮定しました。自社の数字で出すときは、使う税率を経理や顧問税理士に確かめてください。
ROE・ROAとの違い
| 指標 | 計算式 | 分母が表すもの | 分かること | 物流とのつながり |
|---|---|---|---|---|
| ROE(自己資本利益率) | 当期純利益÷自己資本 | 株主が出したお金 | 株主のお金で、どれだけ稼いだか | 借入を増やすだけでも上がるので、物流の良し悪しは見えにくい |
| ROA(総資産利益率) | 利益÷総資産 | 会社の資産すべて | 会社の資産全体で、どれだけ稼いだか | 本業に使っていない資産(余った現金、投資用の不動産など)も入る |
| ROIC(投下資本利益率) | NOPAT÷投下資本 | 本業に使っているお金 | 本業に入れたお金で、どれだけ稼いだか | 在庫・売掛金・倉庫の増減がそのまま効く |
ざっくり言えば、ROEは株主から見た成績、ROAは会社全体の成績、ROICは本業の成績です。在庫を減らす、倉庫を持つか借りるかを決める、といった物流の判断を数字で比べるなら、ROICを使います。
ROICを2つに分ける
ROICは、次のように2つに分解できます。
ROIC=(NOPAT÷売上高)×(売上高÷投下資本)
| 分けた要素 | 意味 | 上げるには |
|---|---|---|
| NOPAT÷売上高 | 売上に対する、税引後の営業利益の割合(利益率) | 粗利を上げる、物流費や人件費を下げる |
| 売上高÷投下資本 | 投下資本が1年で何回、売上になったか(回転率) | 在庫・売掛金を減らす、倉庫や車両を使い切る |
卸は仕入れた商品に利益を乗せて売る商売なので、売上に対する利益率はどうしても小さくなりがちです。そのぶん、回転率を上げることがROICを上げる大きな手段になります。
卸の投下資本の中身
投下資本の大部分は、在庫・売掛金・倉庫
卸の会社の投下資本を使い道から見ると、中身は次のようになります。
| 項目 | 投下資本での扱い | 卸での中身 | 物流で動かせるか |
|---|---|---|---|
| 売掛金・受取手形 | 足す | 得意先に売って、まだ入金されていないお金 | 間接的に(請求の早さ、得意先の条件) |
| 在庫(棚卸資産) | 足す | 倉庫の商品、外部の倉庫の商品、輸送中の商品 | 大きく動かせる |
| 買掛金・支払手形 | 引く | 仕入先に、まだ払っていないお金 | 間接的に(仕入先の条件) |
| 倉庫の土地・建物 | 足す | 自社で持っている倉庫 | 持つか借りるかの判断 |
| 車両・荷役の設備 | 足す | 自社便のトラック、フォークリフト、棚 | 台数・使い方の見直し |
| システム | 足す(資産に計上している場合) | 販売管理、WMSなど | 入れ替えの判断 |
このうち、卸が自分の判断でいちばん大きく動かせるのは在庫です。在庫の種類と持ち方は在庫とはで整理しています。
計算の例(試算の数字)
| 項目 | 金額 | メモ |
|---|---|---|
| 売上高 | 20億円 | |
| 売上原価 | 17億円 | 粗利率15% |
| 営業利益 | 4,000万円 | 売上高営業利益率2% |
| NOPAT | 4,000万円×(1−30%)=2,800万円 | 税率30%と仮定 |
| 売掛金 | 3億3,000万円 | 売上の約60日分 |
| 在庫 | 2億円 | 売上原価の約43日分 |
| 買掛金 | 1億4,000万円 | 売上原価の約30日分 |
| 倉庫・車両など | 1億5,000万円 | 自社の倉庫と車両 |
| 投下資本 | 3億3,000万円+2億円−1億4,000万円+1億5,000万円=5億4,000万円 | |
| ROIC | 2,800万円÷5億4,000万円≒5.2% |
※すべて説明のための数字です。
在庫を減らすと、ROICはどう変わるか(試算)
上の例で、在庫を売上原価の43日分から30日分に減らしたとしましょう。
| 項目 | 見直し前 | 見直し後 |
|---|---|---|
| 在庫 | 2億円(約43日分) | 約1億4,000万円(30日分) |
| 投下資本 | 5億4,000万円 | 約4億8,000万円 |
| NOPAT | 2,800万円 | 2,800万円(変わらないと仮定) |
| ROIC | 約5.2% | 約5.8% |
※すべて説明のための数字です。在庫を減らしても欠品が増えず、売上が変わらないと仮定しています。
利益を1円も増やさなくても、在庫を減らすだけでROICは上がるわけです。在庫が減って保管料や倉庫の人手といった保管の費用が下がれば、営業利益も増えるので、ROICは分子と分母の両方から上がります。
在庫回転日数の計算は在庫回転率・在庫回転日数の計算方法で、在庫を減らす発注の見直しは発注点の決め方で解説しています。
在庫回転とCCCとのつながり
CCC(キャッシュ・コンバージョン・サイクル)とは
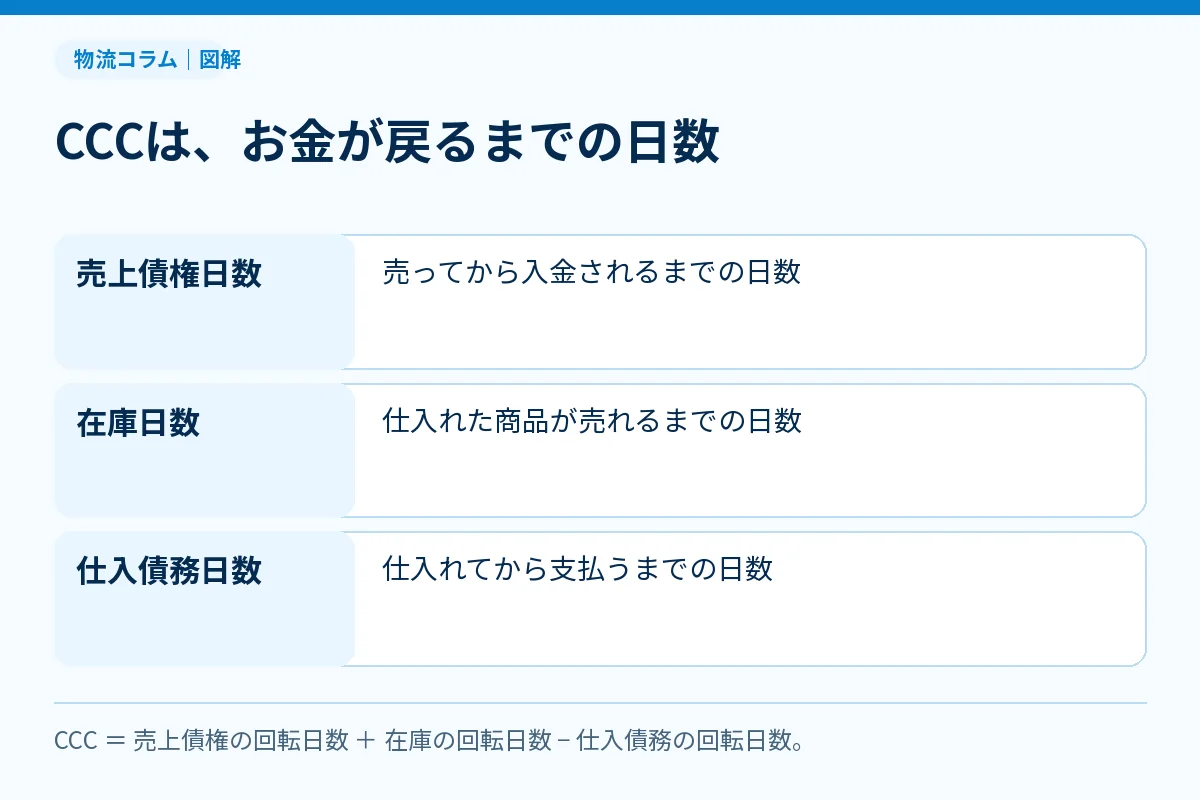
CCCは、仕入れのためにお金を払ってから、売ってお金が戻ってくるまでの日数です。
CCC=売上債権の回転日数+在庫の回転日数−仕入債務の回転日数
| 要素 | 意味 | 上の例の数字 |
|---|---|---|
| 売上債権の回転日数 | 売ってから入金されるまでの日数 | 約60日 |
| 在庫の回転日数 | 仕入れてから売れるまでの日数 | 約43日 |
| 仕入債務の回転日数 | 仕入れてから支払うまでの日数 | 約30日 |
| CCC | お金が事業の中で眠っている日数 | 60+43−30=約73日 |
※説明のための数字です。
CCCが長いほど、事業を回すのに多くのお金が要ります。在庫が売れなければ仕入の支払いだけが先に来て、資金の流れが止まってしまいます。中小企業基盤整備機構のJ-Net21も、在庫が売れないと資金の流れが止まり、運転資金が足りなくなるおそれがあると指摘しています(J-Net21 過剰在庫を見直す)。
ROIC・CCC・在庫回転の関係
| 物流での打ち手 | 在庫回転日数 | CCC | 投下資本 | ROIC |
|---|---|---|---|---|
| デッドストックを処分する | 短くなる | 短くなる | 減る | 上がる(処分の損で、その期の利益は下がることがある) |
| 発注点・発注量を見直す | 短くなる | 短くなる | 減る | 上がる |
| 大口・ケース単位の品目をメーカー直送にする | 短くなる | 短くなる | 減る | 上がる(直送の手数料しだい) |
| 誤出荷・請求の誤りを減らす | — | 入金の遅れが減れば短くなる | 売掛金が減る | 上がる |
| 倉庫を持たずに借りる・3PLに任せる | — | — | 固定資産が減る | 費用との差しだい |
デッドストックの処分の判断はデッドストックとは、得意先への請求と入金の管理は与信管理のやり方にまとめています。
卸の現場では、品目・得意先・倉庫でROICを見る
得意先ごとに見る
会社全体のROICを眺めても、どこに手を打てばいいかは分かりません。卸の場合、得意先ごとに分けて見ると、物流とお金の関係がはっきりします。
| 得意先 | 粗利率 | 物流費(センターフィー・配送費など) | 売掛金の期間 | 専用の在庫 | 見えること |
|---|---|---|---|---|---|
| 得意先A(センター納品) | 低い | センターフィーが大きい | 長い | 多い(欠品が許されない) | 売上は大きいが、使うお金も大きい |
| 得意先B(自社便のルート) | 中くらい | 配送費が大きい | ふつう | 少ない | 配送のルートの効率しだい |
| 得意先C(店頭引取・宅配) | 高い | 小さい | 短い | 少ない | 売上は小さいが、使うお金も小さい |
※表の内容は説明のための例です。
売上の大きい得意先ほど、センター納品の条件、長い支払いのサイト、欠品を避けるための厚い在庫が重なって、投下資本を多く使っていることがあります。得意先ごとの物流費の見方は横持ち・共同配送・センターフィーとはで解説しています。
倉庫を持つか、借りるか、任せるか
倉庫を自社で持てば、土地・建物が投下資本に入ります。借りたり3PLに任せたりすれば投下資本は減りますが、家賃や保管料・作業料が毎年の費用になり、営業利益を押し下げます。
| 選び方 | 投下資本 | 営業利益への影響 | 比べること |
|---|---|---|---|
| 自社で持つ | 大きい(土地・建物・設備) | 減価償却費、維持費 | 長く使うほど1年あたりは小さくなる |
| 借りる | 小さい | 家賃 | 物量が変わったときの動きやすさ |
| 3PLに任せる | 小さい | 保管料・作業料(物量に合わせて変わる) | 料金の比べ方、品質の管理 |
※借りた倉庫やリースの扱いは、契約や会計の処理によって資産に計上されることもあります。自社の扱いは経理に確認してください。
持つか借りるかは、費用の大小だけで比べないことです。使うお金(投下資本)の大小とあわせてROICで比べれば、判断の筋が通ります。3PLの考え方は3PLとは、費用の相場は物流アウトソーシングの費用相場をご覧ください。
何%なら良いのか
ROICの目安は、業種や会社の資金の集め方によって変わります。一つの見方は、事業に入れたお金にかかる費用(資本コスト)を上回っているかどうかです。中小の卸なら、まずは借入の金利やオーナーが期待する利回りをROICが上回っているかを確かめてみてください。
同じ業種の会社と比べたいときは、財務省の法人企業統計で業種別の財務の数字を見られます。ただ、統計には大企業から中小企業までが含まれます。日々の判断に使うなら、自社の過去の数字と比べて上がったか下がったかを見るほうが役に立ちます。
よくある失敗と対策
失敗1:売上と利益だけを目標にする
売上を伸ばしたくて、長い支払いのサイト、センター納品、厚い在庫といった得意先の条件をすべて受けると、利益は増えても、使うお金がそれ以上に膨らむことがあります。手元のお金が増えない原因はここにあります。大きな取引の条件を決めるときは、利益だけでなく、増える売掛金と在庫の金額も試算してください。
失敗2:在庫を減らしすぎて欠品を増やす
ROICを上げようと在庫を一律に減らすと、よく出る商品が欠品して、売上と得意先の信頼を失います。売上が減れば、ROICはかえって下がるでしょう。在庫は品目ごとに見直し、デッドストックと持ちすぎの品目から減らします。在庫回転日数と欠品の件数は、セットで毎月見ておきます。
失敗3:会社全体の数字だけで、現場に落ちない
会社全体のROICを出しても、倉庫や営業の担当者には、自分の仕事のどこを変えればいいのかが分かりません。現場に渡す目標は、ROICそのものではなく、在庫回転日数、デッドストックの金額、売掛金の回収の日数など、ROICにつながる数字にします。物流の指標は物流KPI一覧も参考にしてください。