梱包資材は「1出荷あたり何をどれだけ使うか」を数字で持つと、欠品・買いすぎ・値上げに強くなる
- 資材は、事業で使う材料や物品の総称です。そのうち商品そのものではなく、出荷や加工のために補助的に使うものを副資材と呼びます。卸の倉庫で中心になるのは、段ボール・緩衝材・テープ・ストレッチフィルム・PPバンド・パレット・ラベルなどの梱包資材です。
- 副資材も、商品と同じように使用量・発注点・置き場所を決めて管理します。1出荷あたり、1ケースあたりの使用量(原単位)を出しておけば、発注の量も、値上げのときの影響額もすぐに分かります。
- 容器包装リサイクル法では、商品を売るときに容器・包装を使う小売・卸売業者も、家庭のごみとして出る容器包装があれば、再商品化(リサイクル)の義務の対象になりえます。小規模事業者は除かれます。通販で家庭に直接送る場合や、自社で小分けの袋詰めをする場合は、確かめておきましょう。
※本記事は2026年10月時点の情報です。容器包装リサイクル法の内容は、環境省と公益財団法人日本容器包装リサイクル協会の資料でご確認ください。税務の扱いは顧問税理士にご確認ください。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
出荷の当日に、よく使うサイズの段ボールが切れていたことがあって。資材の発注は、ベテランが倉庫を見て決めているんです。
卸の倉庫で資材の話になると、よく聞く声です。「ストレッチフィルムやテープが値上がりしているが、年間でいくら増えたのか分からない」という話もよく出ます。
それもまさにうちです。でも資材は安い物なので、つい後回しになってしまって。
1つずつ見れば安いからこそ、商品ほど細かく管理されていないことが多いんでしょうね。ところが資材が切れれば出荷が止まり、まとめて買いすぎれば倉庫の場所をふさぎます。値上げが続けば、年間では無視できない金額になります。
何から見直せばいいでしょう。
この記事では、資材・副資材の意味と種類、副資材の在庫管理(使用量の把握と発注点)、値上げへの対応、容器包装リサイクル法の要点、卸の出荷での資材コストの見方を整理します。
資材・副資材とは
言葉の意味
| 言葉 | 意味 | 卸での例 |
|---|---|---|
| 資材 | 事業で使う材料・物品の総称 | 梱包資材、事務用品、作業用品など |
| 原材料(主要原材料) | 製品の主な材料になるもの | 自社で加工する場合の材料 |
| 副資材 | 商品・製品そのものではないが、出荷・加工のために補助的に使うもの | 段ボール、緩衝材、テープ、ラベル |
| 梱包資材(包装資材) | 商品を包む・まとめる・守るための資材 | 段ボール、緩衝材、ストレッチフィルム、PPバンド |
| 消耗品 | 使うとなくなる物品 | テープ、ラベル、作業用の手袋、カッターの刃 |
卸の会社で資材と言えば、たいていは梱包資材のことです。この記事でも、主に梱包資材を取り上げます。
会計・税務での扱い
まだ使っていない梱包資材は、会計上は棚卸資産に入りえます。法人税法施行令第10条は、棚卸資産として「消耗品で貯蔵中のもの」を挙げています(e-Gov法令検索 法人税法施行令)。
一方、国税庁の法人税基本通達2-2-15は、包装材料などの消耗品のうち、各事業年度ごとにおおむね一定数量を取得し、かつ、経常的に消費するものについては、取得した事業年度の損金に継続して算入していればこれを認めるとしています(国税庁 法人税基本通達 第2章第2節第2款 販売費及び一般管理費等)。
| 扱い | 中身 | 倉庫で気をつけること |
|---|---|---|
| 原則 | 使った事業年度の費用にする(使っていない分は期末に在庫として残す) | 期末に未使用の資材を数える |
| 通達2-2-15の扱い | おおむね一定量を買い、ふだん使う包装材料などは、買った年度の費用にして続けることが認められる | 値上げ前のまとめ買いなどで、ふだんより大量に買った場合の扱いは要確認 |
国税庁の個人事業者向けの決算の手引きも、「消耗品費=年初(期首)の棚卸高+年間の購入高−年末(期末)の棚卸高」という算式を示し、棚卸しをしなければならない資産として「まだ使用していない包装材料」などを挙げています。通常の年に比べて特に増えていない消耗品などは、棚卸しを省略しても差し支えないとも書かれています(国税庁 令和7年分 青色申告の決算の手引き(一般用))。
自社がどちらの扱いをしているのか、まとめ買いをした年はどうするのかは、経理と顧問税理士に確かめてください。在庫の会計上の範囲は在庫とはで整理しています。
梱包資材の種類
| 資材 | 主な用途 | 種類の例 | 管理のポイント |
|---|---|---|---|
| 段ボール | バラの商品をまとめて出荷する | サイズ違い、強度(シングル・ダブル)、新品・再利用 | サイズの種類が増えやすい。かさばる |
| 緩衝材 | すき間を埋め、商品を守る | エアキャップ、紙の緩衝材、エアピロー、発泡材 | かさばる。使う量が人によって違う |
| テープ | 段ボールを閉じる | OPPテープ、布テープ、クラフトテープ | 使う量が人によって違う。古くなると粘着が落ちる |
| ストレッチフィルム | パレットに積んだ荷物を巻いて固定する | 手巻き用、機械巻き用、厚さ違い | 巻く回数で使用量が大きく変わる |
| PPバンド | ケースや荷物を束ねる | 手締め用、機械用 | 機械の種類に合わせる |
| パレット | 荷物を載せて運ぶ・保管する | 木製、樹脂製、レンタル | 回収・紛失の管理。得意先との貸し借り |
| ラベル・送り状 | 出荷先・中身・注意を表示する | 出荷ラベル、ケア表示(天地無用・ワレモノ)、送り状 | 運送会社・得意先ごとの指定。送り状は送り状とはで解説 |
| ポリ袋・小分けの袋 | 小分け、汚れ防止 | サイズ違い、厚さ違い | 容器包装リサイクル法の対象になりうる |
パレットは「資材」でも、管理は別にする
パレットは使い捨ての資材ではなく、何度も使う道具です。得意先や運送会社との間で貸し借りが起き、回収されないまま減っていくこともあります。どこに何枚出して何枚戻ったかという枚数の出入りを、ほかの資材とは分けて記録してください。パレットの規格や単位は物流の単位で解説しています。
卸の現場では、副資材も「使用量×リードタイム」で管理する
使用量(原単位)を出す
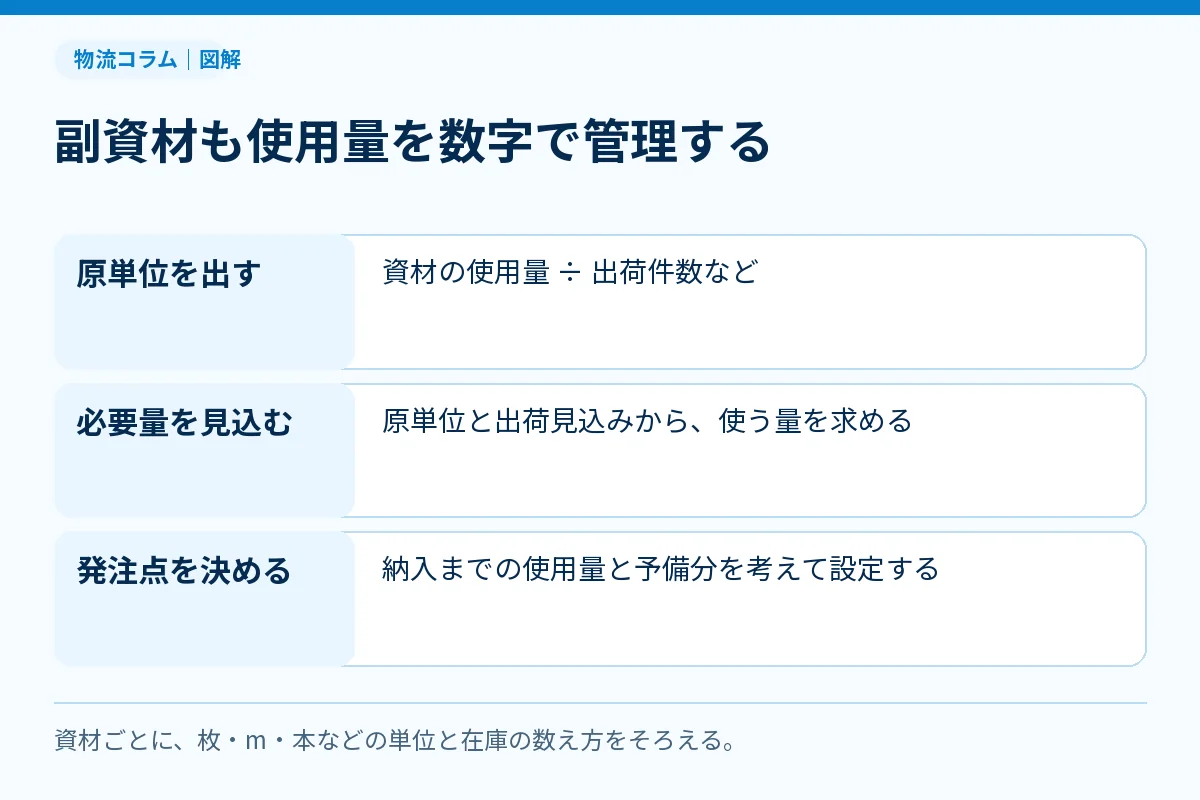
副資材の管理は、1出荷あたり、1ケースあたりに何をどれだけ使うかを数字にするところから始まります。この数字を原単位と呼びます。
| 資材 | 原単位の例(試算) | 出し方 |
|---|---|---|
| 段ボール(バラ出荷用) | バラ出荷1件あたり0.8枚 | 1か月の使用枚数÷バラ出荷の件数 |
| OPPテープ | 段ボール1枚あたり1.2m | 1か月のテープの使用本数×1本の長さ÷段ボールの使用枚数 |
| 緩衝材 | バラ出荷1件あたり0.5m | 1か月の使用量÷バラ出荷の件数 |
| ストレッチフィルム | パレット1枚あたり15m | 1か月の使用本数×1本の長さ÷パレット出荷の枚数 |
| 出荷ラベル | 出荷1件あたり1.1枚 | 1か月の使用枚数÷出荷の件数 |
※数字はすべて説明のための例です。
1か月の使用量は、月初の在庫+その月の購入−月末の在庫で出せます。売上原価と同じ考え方です(期首在庫・期末在庫の計算)。
原単位が分かれば、来月の出荷の見込みから資材の必要量を計算できます。原単位が急に増えたときは、緩衝材を多く入れるようになった、ストレッチフィルムを多く巻いているなど、使い方の変化にも気づけます。
発注点を決める
副資材の発注点も、商品と同じ考え方で決められます。
発注点=1日の平均使用量×リードタイム(発注から届くまでの日数)+安全在庫
| 資材 | 1日の平均使用量 | リードタイム | 安全在庫 | 発注点 |
|---|---|---|---|---|
| 段ボール(よく使うサイズ) | 200枚 | 5日 | 600枚(3日分) | 1,600枚 |
| OPPテープ | 8本 | 3日 | 16本(2日分) | 40本 |
| ストレッチフィルム | 4本 | 5日 | 12本(3日分) | 32本 |
※数字はすべて説明のための例です。
発注点と安全在庫の計算は、発注点の決め方で詳しく解説しています。資材の場合は、計算を細かくするより、この線を下回ったら発注、と棚に印をつけておくほうが現場では回ります。
現場で回る管理のしかた
| やり方 | 中身 | 向いている資材 |
|---|---|---|
| 発注点の線を引く | 棚や置き場に「ここまで減ったら発注」の線やカードをつける | 段ボール、緩衝材 |
| 2つの箱で管理する | 箱を2つ置き、1つ目が空になったら発注する | テープ、ラベル、カッターの刃 |
| 定期で発注する | 毎週○曜日に、決まった量になるまで発注する | ストレッチフィルム、PPバンド |
| 仕入先に在庫を持ってもらう | 決まった量を、仕入先に定期的に届けてもらう | 使用量が安定している資材 |
卸ならではの条件
| 条件 | 資材への影響 | 決めておくこと |
|---|---|---|
| ケースとバラ | ケースのまま出す分は段ボールがいらないが、バラ出荷は資材を多く使う | バラ出荷の件数で資材の量を見る |
| 得意先の指定 | 得意先ごとに、ラベルの様式、パレットの種類、ストレッチフィルムの巻き方の指定がある | 得意先ごとの資材の指定を一覧にする |
| センター納品 | センターの納品のルール(ラベルの位置、パレットの高さなど)がある | センターごとの納品の条件を確かめる。センター納品はDCとTCの違いで解説 |
| 自社便 | 自社便なら、折りたたみのコンテナなど繰り返し使う資材で、段ボールを減らせることがある | 回収の手間と、なくなる率 |
| 通販・家庭への直送 | 緩衝材・ポリ袋が家庭で捨てられる | 容器包装リサイクル法の確認 |
| 繁忙期 | 年末などは資材の使用量が急に増え、仕入先も品薄になりやすい | 繁忙期の前に、使用量の見込みで先に手配する |
資材コストの見方と値上げへの対応
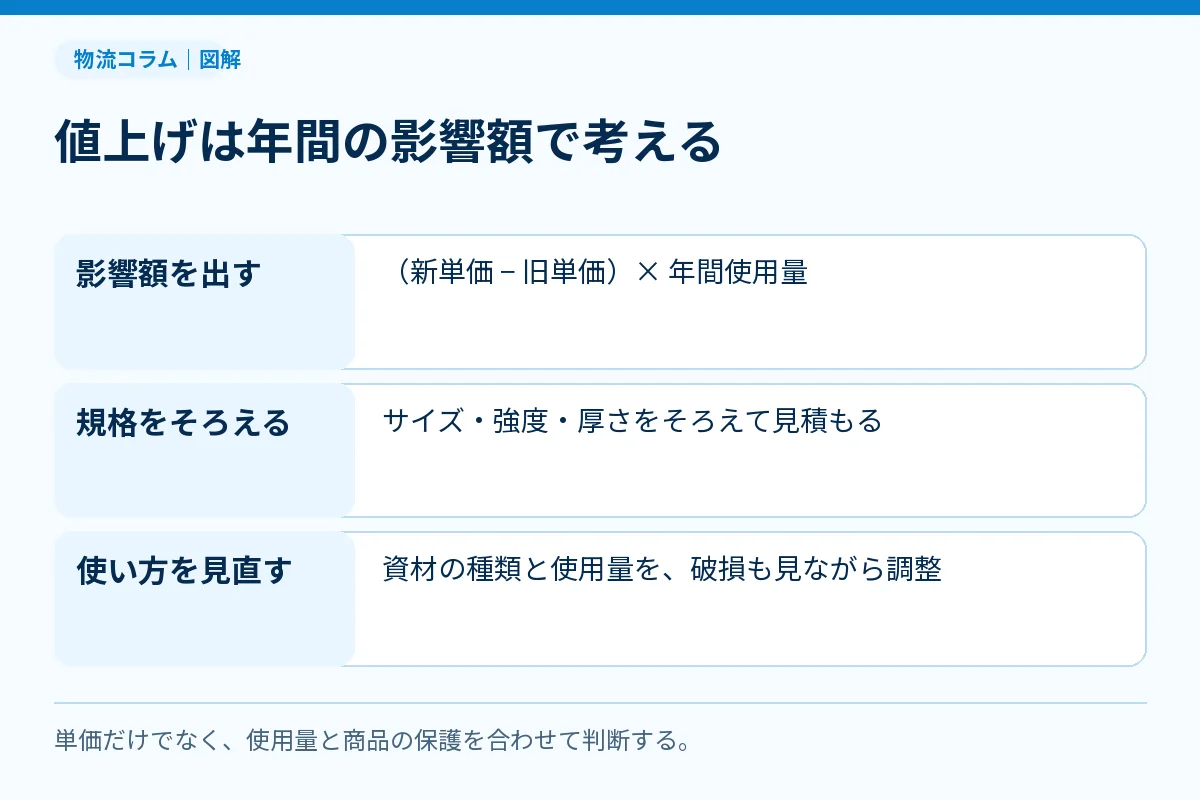
梱包資材の値段は、原料やエネルギー、運賃の動きにつれて変わります。値上げの案内が来てから慌てずに済むよう、次のような手を用意しておきます。
| 対応 | 中身 | 気をつけること |
|---|---|---|
| 単価の推移を記録する | 資材ごとに、いつ・いくらで買ったかを一覧にする | 値上げの影響額を年間で出せるようにする |
| 年間の影響額を出す | 新しい単価−古い単価×年間の使用量 | 原単位と出荷の見込みから計算する |
| 種類を減らす | 段ボールのサイズや、テープの種類をまとめる | 1種類あたりの購入量が増え、単価の交渉がしやすくなる |
| 使う量を減らす | 緩衝材の入れ方、ストレッチフィルムの巻き数を決める | 減らしすぎて破損が増えないか |
| 相見積もりを取る | 同じ規格で、複数の仕入先から見積もりを取る | 規格(サイズ・強度・厚さ)をそろえて比べる |
| まとめ買いを検討する | 値上げの前にまとめて買う | 置き場所、古くなる資材(テープの粘着など)、税務の扱い |
| 得意先への転嫁 | 資材の値上げ分を、物流の費用として得意先に説明する | 根拠となる数字(年間の影響額、1出荷あたりの増加)を用意する |
得意先への値上げの交渉の進め方は、価格転嫁の進め方にまとめています。
値上げの影響額の試算
| 資材 | 年間の使用量 | 旧単価 | 新単価 | 年間の影響額 |
|---|---|---|---|---|
| 段ボール(よく使う3サイズ) | 5万枚 | 80円 | 90円 | 50万円 |
| OPPテープ | 2,000本 | 150円 | 170円 | 4万円 |
| ストレッチフィルム | 1,000本 | 1,500円 | 1,700円 | 20万円 |
| 合計 | 74万円 |
※数字はすべて説明のための例です。税抜。
年間の出荷が10万件なら、1出荷あたり約7.4円の増加です。この数字が手元にあれば、社内で優先順位をつけるときにも、得意先に説明するときにも根拠として使えます。
卸の出荷での資材コストの見方
資材の費用は、会社全体の金額で見るだけでなく、1出荷あたりや得意先ごとに分けて見ると、どこに手を打てばいいかが分かります。
| 見る単位 | 計算 | 分かること |
|---|---|---|
| 1出荷あたり | 資材費の合計÷出荷の件数 | 月ごとの変化、値上げの影響 |
| 1ケース・1行あたり | 資材費の合計÷出荷のケース数(行数) | バラ出荷の多さの影響 |
| 得意先ごと | 得意先ごとの出荷件数×原単位×単価+指定の資材 | 指定のラベルやパレット、細かいバラ出荷で資材を多く使う得意先 |
| 出荷の形ごと | ケースのまま/バラを段ボールで/パレットで | どの形で出すと資材が少ないか |
得意先ごとの物流費の見方は横持ち・共同配送・センターフィーとは、物流の指標の作り方は物流KPI一覧で解説しています。
容器包装リサイクル法で卸が確かめること
法律の要点
容器包装リサイクル法(容器包装に係る分別収集及び再商品化の促進等に関する法律)は、家庭から出るごみのうち、容器包装をリサイクルするための法律です。環境省は、対象の「容器包装」を、商品を入れる「容器」と商品を包む「包装」のうち、中身の商品を消費したり中身と分離したりしたときに不要になるもの、と説明しています(環境省 容器包装リサイクル法とは)。
| 項目 | 中身(環境省・日本容器包装リサイクル協会の資料より) |
|---|---|
| 特定事業者 | 容器包装を使って商品を販売する事業者、容器を製造する事業者、容器や容器包装の付いた商品を輸入して販売する事業者 |
| 義務 | 自らが使った・製造した・輸入した容器包装のリサイクル(再商品化)。実際には指定法人(日本容器包装リサイクル協会)に委託し、費用を負担する |
| 再商品化の義務の対象の素材 | ガラスびん、PETボトル、紙製容器包装、プラスチック製容器包装 |
| 対象の容器包装だが、再商品化の義務はないもの | アルミ缶、スチール缶、飲料用紙パック(アルミ不使用)、段ボール製容器(市町村が分別収集した段階で有価物になるため) |
| 義務がかかる場面 | 容器包装が一般家庭のごみとして出される場合 |
出典:環境省 容器包装リサイクル法とは、日本容器包装リサイクル協会 特定事業者について
卸売業者は対象になるか
日本容器包装リサイクル協会は、特定事業者に当たるかを確かめる項目の中に、「商品を販売する際に容器や包装を利用する」小売・卸売業者を挙げています(日本容器包装リサイクル協会 特定事業者について)。
ただし、小規模事業者は適用除外です。同協会の資料によると、主な事業が商業・サービス業(卸売業、小売業、輸入業、飲食店、サービス業)の場合、従業員6人以上、または年間の総売上が7,000万円超であれば対象になります。従業員は事業体全体で数え、総売上も事業体全体の売上高で考えます。
| 確かめること | 卸での当てはめの例 |
|---|---|
| 容器包装を使って商品を売っているか | 自社で小分けの袋詰めをして売る。通販で、商品を段ボール・緩衝材・ポリ袋に入れて送る |
| 素材は何か | 紙製(段ボール以外の紙箱・紙袋・紙の緩衝材など)、プラスチック製(ポリ袋、エアキャップ、発泡の緩衝材など)か |
| 最終的に家庭のごみとして出るか | 店舗や会社で使われて事業者のごみになるのか、家庭に届いて家庭のごみになるのか |
| 小規模事業者に当たるか | 従業員の数と年間の総売上 |
協会の資料では、家庭で消費されるものがまったくない場合の例として、会社員が購入してオフィスで消費するPETボトルや、全量を病院に納品して病院で処分する医薬品のガラスびんなどが挙がっています。家庭で消費されるものがなくても、小規模事業者でなければ帳簿の記載の義務が生じること、帳簿は1年ごとに閉じて5年間保存することも書かれています(日本容器包装リサイクル協会 特定事業者について)。
卸で確認が必要になりやすい場面
| 場面 | 確認すること |
|---|---|
| 通販・家庭向けの直送を始めた | 家庭に届く緩衝材・ポリ袋・紙の包装が、再商品化の義務の対象にならないか |
| 自社で小分け・詰め合わせをして売る | 小分けの袋や箱が、家庭で捨てられるか。詰め合わせはアソートとはで解説 |
| 輸入品を扱う | 容器包装の付いた商品の輸入として、対象にならないか |
| 店舗・事業所向けだけ | 家庭で捨てられるものがないか。小規模事業者でなければ帳簿の記載が必要か |
自社が当てはまるか、どの量を数えるかは、日本容器包装リサイクル協会の義務判断のチャートや、協会・所管の省庁の窓口で確かめてください。この記事で整理したのは、判断の入り口までです。
よくある失敗と対策
失敗1:資材の発注が、ベテランの目分量だけ
そろそろなくなりそうだ、という感覚で発注していると、担当者が休んだ日や繁忙期に資材が切れ、出荷が止まります。かといって心配で多めに買えば、倉庫の場所がふさがります。よく使う資材から原単位と発注点を決め、棚に発注点の線をつけてください。発注の手順は、誰でもできるよう手順書にしておきます(作業手順書の作り方)。
失敗2:段ボールのサイズが増え続ける
商品や得意先が増えるたびに新しいサイズの段ボールを足していくと、種類が何十にもなります。1種類あたりの購入量が減るので単価は下がらず、置き場所も増える一方です。1年間の使用量を種類ごとに並べ、あまり使わないサイズを近いサイズにまとめられないか見直しましょう。そのとき、緩衝材の量が増えないかもあわせて見ておきます。
失敗3:値上げの影響を、年間の金額で把握していない
資材の値上げの案内を一つずつ受け入れているうちに、年間で数十万円、数百万円の増加になっていた、ということがあります。これでは得意先に説明しようにも根拠の数字がありません。資材ごとの単価の推移と年間の使用量を一覧にしておき、値上げの案内が来たら年間の影響額と1出荷あたりの増加を出すようにします。