売上原価は「期首在庫+当期仕入−期末在庫」。期末在庫の数え方がずれると、利益がそのままずれる
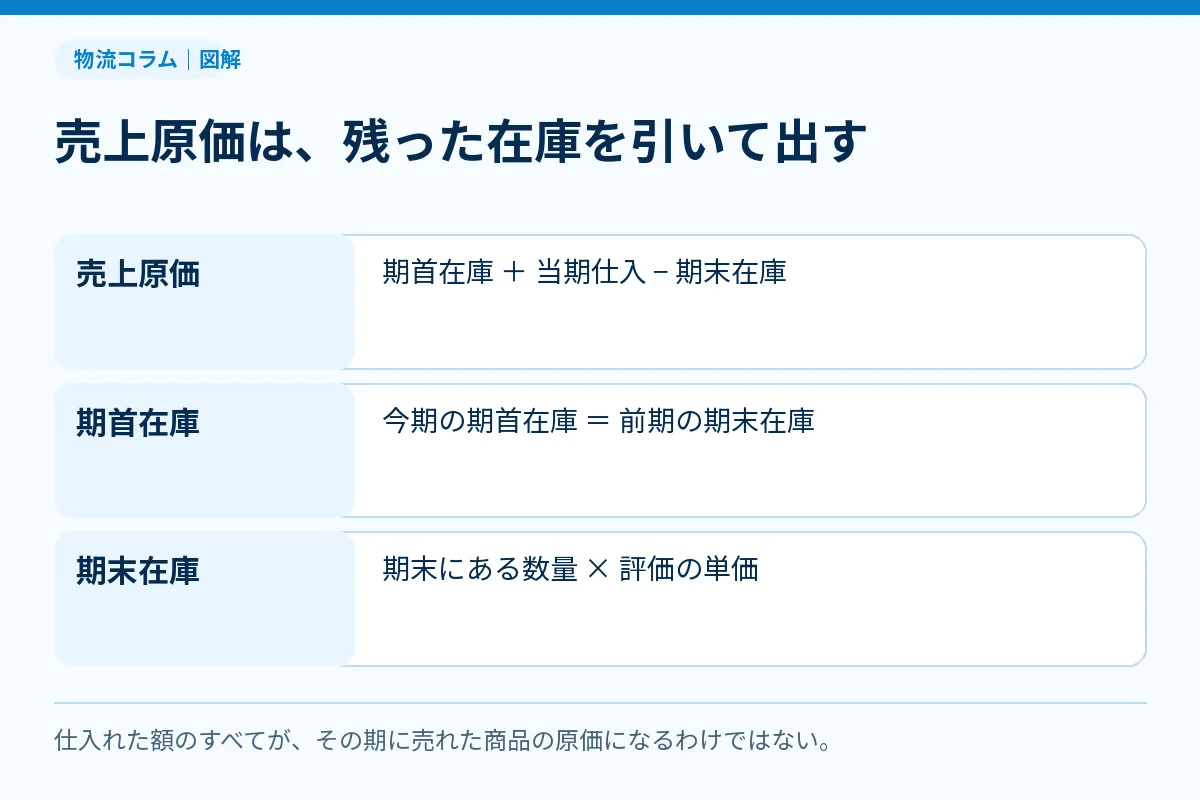
- 期首在庫は期の初めにあった在庫、期末在庫は期の終わりに残っている在庫です。今期の期首在庫は、前期の期末在庫と同じ金額になります。
- 売れた商品の原価(売上原価)は、期首在庫+当期仕入−期末在庫で計算します。国税庁の決算の手引きにも載っている算式です。期末在庫を多く数えれば利益は多く、少なく数えれば少なく出ます。
- 期末在庫の金額は、棚卸で数えた数量×評価の単価で決まります。月次で利益を見るなら、毎月の月末在庫が要ります。帳簿の在庫を使い、棚卸の差を毎月つぶしておけば、決算で数字が大きく動くことはなくなります。
※本記事は2026年10月時点の情報です。棚卸資産の評価方法など税務の扱いは、国税庁の資料と顧問税理士にご確認ください。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
毎月の試算表の粗利が、月によって大きくぶれるんです。経理からは、決算の棚卸が終わったら利益が思っていたより数百万円少なかった、という話も聞いて。
卸の会社の経理と倉庫の方から、よく聞く声です。
期首在庫と期末在庫という言葉は聞くんですが、倉庫の仕事とどう関係するのかが分からなくて。
期首在庫・期末在庫の計算は、経理だけの話ではないんです。期末在庫の数量を出すのは倉庫の棚卸ですから、その数量がずれれば、会社の利益もずれます。
倉庫の数え間違いが、そのまま利益に出るんですね。
この記事では、期首在庫・期末在庫と売上原価の計算、棚卸の結果との関係、評価方法による違い、月次で在庫と粗利を見る方法を、卸の現場に当てはめて整理します。
期首在庫・期末在庫とは
言葉の意味
| 言葉 | 意味 | 別の呼び方 |
|---|---|---|
| 期首在庫 | 会計期間(事業年度)の初めにあった在庫の金額 | 期首商品棚卸高、期首棚卸高 |
| 期末在庫 | 会計期間の終わりに残っている在庫の金額 | 期末商品棚卸高、期末棚卸高 |
| 当期仕入 | 会計期間の中で仕入れた商品の金額 | 当期商品仕入高 |
| 売上原価 | 会計期間の中で売れた商品の原価 | — |
3月決算の会社なら、期首は4月1日、期末は3月31日です。今期の期首在庫=前期の期末在庫なので、前期の決算で確定した期末在庫が、そのまま今期の期首在庫になります。
売上原価の計算式
売上原価を出す式は、次のとおりです。
売上原価=期首在庫+当期仕入−期末在庫
国税庁の「令和7年分 青色申告の決算の手引き(一般用)」にも、「売上原価=年初(期首)の棚卸高+年間の仕入高−年末(期末)の棚卸高」という算式があります(国税庁 令和7年分 青色申告の決算の手引き(一般用))。個人事業者向けの手引きですが、売上原価の考え方は法人でも変わりません。
考え方はかんたんです。期の初めにあった在庫と、期の中で仕入れた商品を足すと、売ることができた商品の全部になる。そこから期末に残っている在庫を引けば、売れた分が出ます。
| 項目 | 考え方 |
|---|---|
| 期首在庫+当期仕入 | 今期に売ることができた商品の全部 |
| −期末在庫 | 売れずに残った分を引く |
| =売上原価 | 売れた分(なくなった分) |
計算の例(試算の数字)
| 項目 | 金額 |
|---|---|
| 売上高 | 10億円 |
| 期首在庫 | 8,000万円 |
| 当期仕入 | 8億2,000万円 |
| 期末在庫 | 9,000万円 |
| 売上原価 | 8,000万円+8億2,000万円−9,000万円=8億1,000万円 |
| 売上総利益(粗利) | 10億円−8億1,000万円=1億9,000万円(粗利率19%) |
※説明のための数字です。
当期仕入に入れるもの・引くもの
当期仕入の金額が、仕入先の請求書の合計そのままとは限りません。
| 項目 | 当期仕入での扱い | 卸での例 |
|---|---|---|
| 仕入値引・仕入返品 | 仕入から引く | 不良品の返品、破損の値引き |
| 仕入割戻(リベート) | 仕入から引く扱いが多い | 仕入先からの数量・達成リベート |
| 引取運賃などの付随費用 | 仕入原価に含める扱いがある | 仕入先から自社倉庫までの運賃を自社で負担する場合 |
リベートや付随費用の扱いは会社の会計の方針で決まるので、経理と顧問税理士に確認してください。リベートの照合はリベート・出精値引き・仕切値とは、仕入の請求書の照合は仕入の請求書照合を自動化する方法にまとめています。
期末在庫は、棚卸の数量×評価の単価で決まる
期末在庫の出し方
期末在庫の金額は、次の2つを掛けて出します。
| 要素 | 決める人 | 中身 |
|---|---|---|
| 数量 | 倉庫(棚卸) | 期末の日に、実際に何個あるか |
| 単価 | 経理(評価方法) | 1個をいくらとして数えるか |
数量は倉庫の責任、単価は経理の責任です。どれだけ正しい評価方法を使っても、数量が違えば金額も違ってきます。棚卸の進め方は棚卸のやり方と効率化で詳しく書いています。
期末在庫のずれは、利益のずれになる
売上原価の式では、期末在庫を引き算します。期末在庫が多ければ売上原価は小さくなり、そのぶん利益が大きく出るわけです。
| ケース | 期末在庫 | 売上原価 | 粗利 |
|---|---|---|---|
| 正しく数えた | 9,000万円 | 8億1,000万円 | 1億9,000万円 |
| 500万円多く数えた | 9,500万円 | 8億500万円 | 1億9,500万円(500万円多く出る) |
| 500万円少なく数えた | 8,500万円 | 8億1,500万円 | 1億8,500万円(500万円少なく出る) |
※上の計算例と同じ試算の数字です。
しかも、今期の期末在庫は来期の期首在庫になります。今期に500万円多く数えると、来期は期首在庫が500万円多くなり、来期の利益が500万円少なく出る。数え間違いは、2期にわたって利益をゆがめるのです。
評価の方法で単価が変わる
期末在庫の単価は、税務署に届け出た評価方法で決まります。国税庁の「棚卸資産の評価方法の届出書の記載要領等」には、原価法として個別法・先入先出法・総平均法・移動平均法・最終仕入原価法・売価還元法の6つと、それぞれを基礎にした低価法が挙げられています(国税庁 棚卸資産の評価方法の届出書の記載要領等)。
届け出をしていなければ、最終仕入原価法(期末に一番近い時期に仕入れたときの単価×期末の数量)で評価することになります。この算式も、国税庁の決算の手引きに載っています(国税庁 令和7年分 青色申告の決算の手引き(一般用))。
| 評価方法 | 単価の決め方 | 卸での向き不向き |
|---|---|---|
| 最終仕入原価法 | 期末に一番近い仕入の単価 | 計算がかんたん。届け出がないときの方法。値上げが続くと期末在庫が高めに出る |
| 先入先出法 | 先に仕入れた物から先に売れたとみなす | 賞味期限のある商品の動きに近い |
| 総平均法 | 期首在庫と期中の仕入の平均の単価 | 期末にまとめて計算できる |
| 移動平均法 | 仕入のたびに平均の単価を出し直す | 販売管理システムで自動計算する場合に多い |
| 個別法 | 1個ずつの実際の仕入値 | 高額品・1点物向け。大量に仕入れる規格品には選べない |
| 売価還元法 | 売価から原価率で戻す | 小売向け。卸ではあまり使わない |
評価方法の届け出の時期は、国税庁のC1-25 棚卸資産の評価方法の届出で確認できます。普通法人を設立した場合は、設立第1期の確定申告書の提出期限までです(国税庁 記載要領等)。
評価方法による違い(試算の数字)
同じ商品でも、評価方法によって期末在庫は変わります。
| 日付 | 内容 | 数量 | 単価 |
|---|---|---|---|
| 期首 | 在庫 | 100ケース | 1,000円 |
| 6月 | 仕入 | 200ケース | 1,050円 |
| 12月 | 仕入 | 200ケース | 1,100円 |
| 期中 | 出荷 | 400ケース | — |
| 期末 | 在庫(棚卸) | 100ケース | — |
| 評価方法 | 期末在庫の単価 | 期末在庫 |
|---|---|---|
| 最終仕入原価法 | 12月の仕入の1,100円 | 11万円 |
| 先入先出法 | 残っているのは12月の仕入の分とみなす→1,100円 | 11万円 |
| 総平均法 | (10万円+21万円+22万円)÷500ケース=1,060円 | 10万6,000円 |
※説明のための数字です。
値上げが続く時期は、最終仕入原価法や先入先出法のほうが総平均法より期末在庫が高く出て、その分だけ利益も多く出ます。どの方法を選ぶかは経理と顧問税理士が決めることで、倉庫の役目は、どの方法でも同じように正しい数量を出すことです。
卸の現場では、月次で在庫と粗利を見る
月次の粗利には月末在庫が要る
決算は年に1回ですが、経営の判断には毎月の粗利が欠かせません。月次の売上原価も、同じ式で出します。
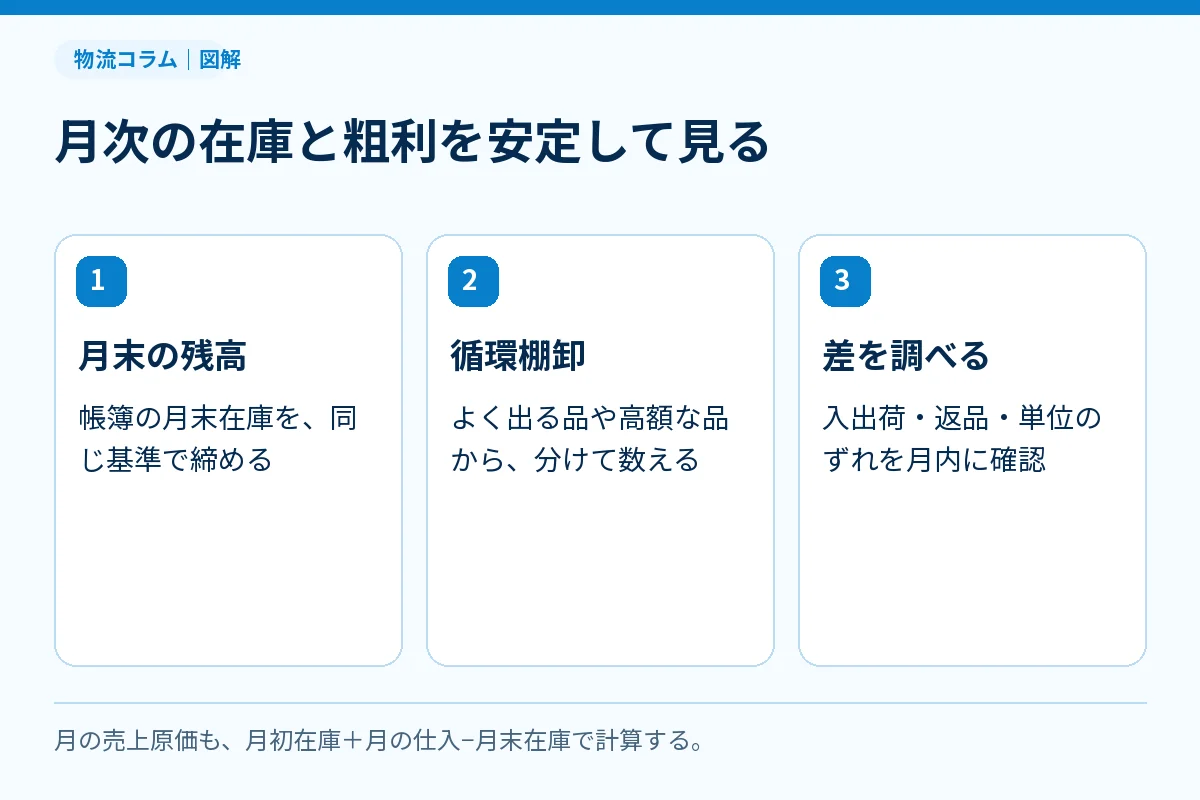
月の売上原価=月初在庫+月の仕入−月末在庫
困るのは、毎月実地棚卸をするのが難しいことです。月末在庫の出し方には、次のような方法があります。
| 方法 | 中身 | よいところ | 気をつけること |
|---|---|---|---|
| 帳簿の在庫を使う | 販売管理システムの月末の在庫数×単価 | 毎月すぐに出る | 帳簿と実物の差がたまると、決算で一気に出る |
| 粗利率で見積もる | 売上×(1−いつもの粗利率)を売上原価とみなす | システムがなくても出せる | 実際の在庫の動きが分からない。決算で大きくずれることがある |
| 毎月、実地棚卸をする | 全品を数える | 一番正しい | 手間が大きい |
| 帳簿の在庫+循環棚卸 | 帳簿の在庫を使い、品目を分けて毎月一部を数える | 手間を抑えながら、差を早くつぶせる | 数える品目の順番を決めておく必要がある |
卸なら、帳簿の在庫を使い、循環棚卸で差を毎月つぶすやり方が無理なく続けられます。国税庁の決算の手引き(個人事業者向け)にも、商品出入帳などで毎日の在庫量を明らかにし、毎年一定の時期に実地棚卸をしてその正否を確かめている場合は、商品出入帳などを基にして年末の棚卸高を計算することで、年末の実地棚卸を省略できる、と書かれています(国税庁 令和7年分 青色申告の決算の手引き(一般用))。法人の決算で実地棚卸をどう行うかは、顧問税理士と決めてください。
月次の在庫と粗利の表(試算の数字)
| 月 | 月初在庫 | 仕入 | 月末在庫(帳簿) | 売上原価 | 売上 | 粗利率 |
|---|---|---|---|---|---|---|
| 4月 | 9,000万円 | 6,800万円 | 9,200万円 | 6,600万円 | 8,150万円 | 19.0% |
| 5月 | 9,200万円 | 6,500万円 | 9,100万円 | 6,600万円 | 8,100万円 | 18.5% |
| 6月 | 9,100万円 | 7,600万円 | 9,700万円 | 7,000万円 | 8,700万円 | 19.5% |
※説明のための数字です。
この表で見るのは、粗利率の急な変化と、月末在庫が増え続けていないかです。粗利率が急に上がった月は、仕入の計上漏れや、出荷の入力漏れなどで帳簿の在庫が実物より多くなっていないかを疑います。月末在庫が増え続けているなら、在庫回転日数を品目ごとに出して、どの商品で増えているかを確かめます。
卸で期首・期末がずれやすいところ
| 場面 | 起きやすいずれ | 対策 |
|---|---|---|
| 締め日の入荷 | 仕入は計上したが、商品は翌日に入荷した(または逆) | 期末前後の数日の入荷と仕入の計上日を突き合わせる |
| 締め日の出荷 | 出荷したが、売上の計上が翌月になった | 出荷の日と売上の計上日を同じ基準にそろえる |
| ケースとバラ | 帳簿はバラ、棚卸はケースで数えた(入数の掛け忘れ) | カウント表に単位と入数を印刷しておく。単位は物流の単位で解説 |
| 返品・預かり品 | 得意先からの返品を受け入れたが、処理をしていない | 返品の置き場所を分け、処理の済んだものに印をつける |
| 外部の倉庫 | 3PLや物流子会社にある在庫の数え漏れ | 期末に残高の報告をもらう |
| 通常の値段で売れない在庫 | 期限切れ・破損品を、通常の単価で数えた | 棚卸のときに分けて記録する。会計処理は棚卸減耗損・商品評価損とはで解説 |
よくある失敗と対策
失敗1:決算の棚卸で、初めて差の大きさに気づく
1年間、帳簿の在庫を見直さずにいると、入力漏れや誤出荷の差がたまっていきます。決算の棚卸でそれが一気に出て、利益が数百万円単位で動くこともあります。
よく出る品目と単価の高い品目から、毎月一部ずつ数える循環棚卸を始めてください。差が出た品目は、その月のうちに原因を調べます。
失敗2:期首在庫が前期の期末在庫と合っていない
前期の決算のあとに在庫の金額を直したのに、今期の期首在庫に反映していない。こうした食い違いがあると、今期の売上原価もずれます。
期が変わったら、今期の期首在庫と前期の決算書の期末在庫が同じ金額かを、必ず確かめます。
失敗3:粗利率の急な変化を「たまたま」で済ませる
ある月だけ粗利率がよく見えても、原因が仕入の計上漏れや帳簿の在庫の過大なら、決算で逆にぶれます。
粗利率が前月から一定以上(例:1ポイント以上)動いた月は、仕入の計上・出荷の入力・在庫の差を確かめる、という決まりにしておきます。原因の掘り下げにはなぜなぜ分析のやり方も使えます。