発注書(PO)は「何を・いくつ・いつ・どこへ・いくらで」を1枚で伝える書類。卸の仕入はFAXからデータへ移すと、印紙と保存のルールも変わる
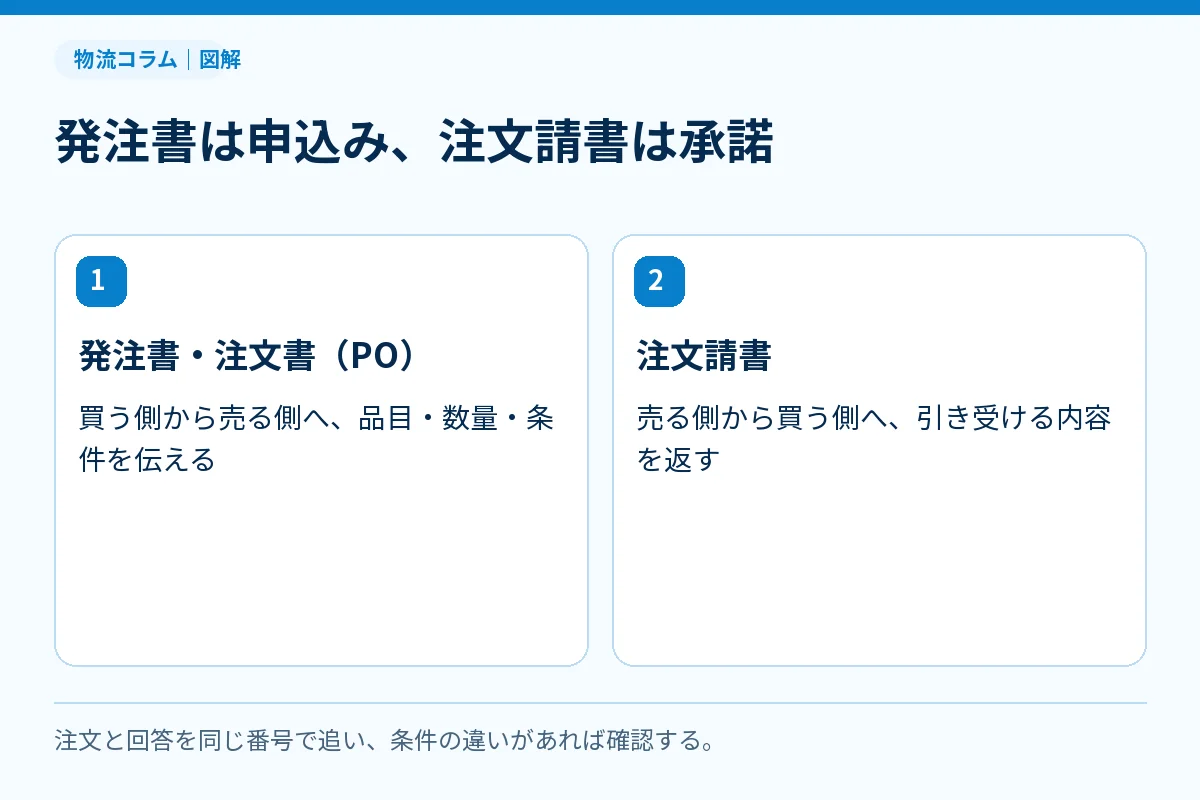
- 発注書(注文書、P/O=Purchase Order)は、買う側が「この条件で買います」と申し込む書類です。これに売る側が「この条件で引き受けます」と返すのが注文請書(発注請書)。発注書と注文書は、ほぼ同じ意味で使われています。
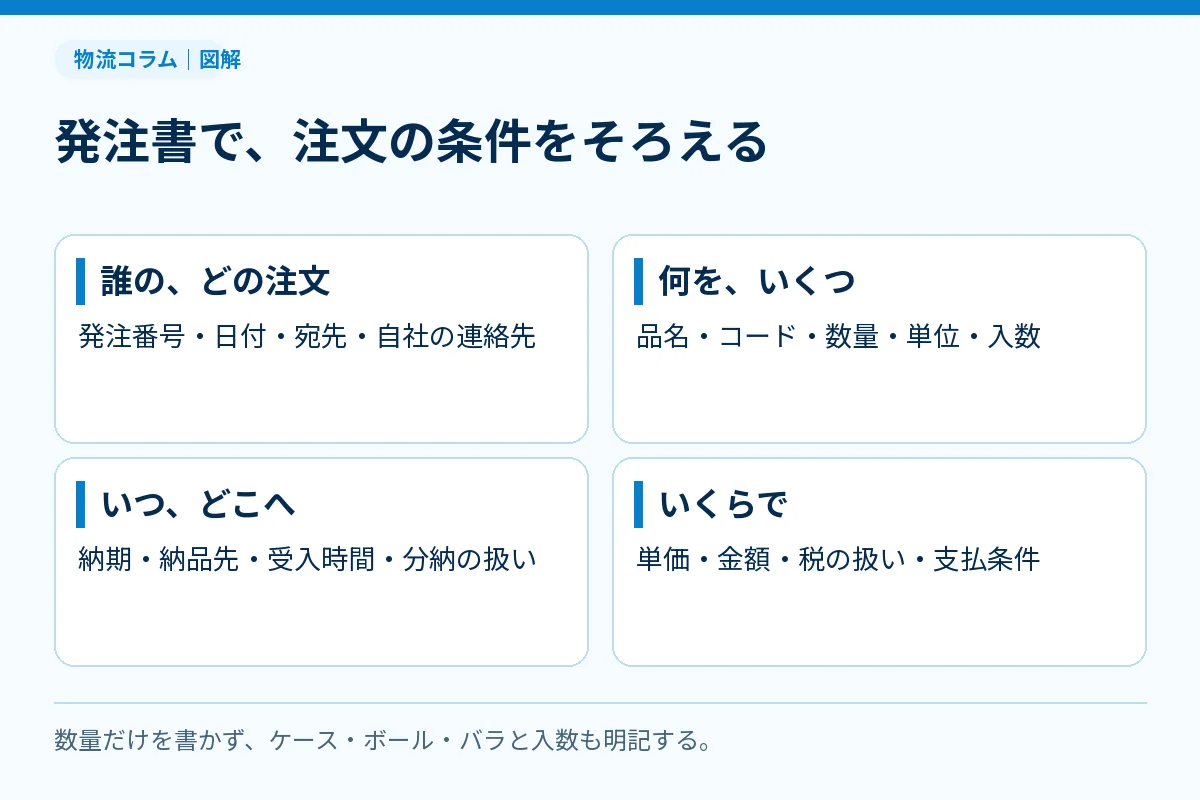
- 書く項目は、発注番号、日付、宛先、品名とコード、数量と単位、単価と金額、納期、納品先、支払条件が基本です。卸ではケース・ボール・バラの単位、入数、賞味期限の条件、分納の可否まで書いておくと、欠品と誤納品が減ります。
- 注文請書は、請負の内容なら印紙税の課税文書になり得ます。ただ、PDFをメールで送るなど紙を渡さない場合は、課税文書の作成に当たらないとする国税局の回答があります。メールやEDI、ペーパーレスのFAXでやりとりした発注書は、電子帳簿保存法の電子取引データとして、データのまま保存しなければなりません。
※本記事は2026年10月時点の情報です。印紙税と電子帳簿保存法は国税庁の資料で、取適法は公正取引委員会・中小企業庁の資料とe-Gov法令検索の条文でご確認ください。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
仕入先への発注は、今もFAXで手書きの発注書を送っているんです。
卸の仕入担当の方から、よく聞く声です。発注書と注文書、注文請書の違いを聞かれても、うまく答えられないという方も多いですね。
それ、まさにうちです。それに、メールでPDFを送るようにしたら保存のルールが変わると聞いて、不安で。
そこは押さえておきたいところです。この記事では、発注書(PO)の意味と、注文書・注文請書との違い、書くべき項目、印紙税・取適法・電子帳簿保存法との関係を整理します。
FAXからどう変えるかも知りたいです。
後半で扱います。卸の会社が仕入先への発注をFAXからどう変えていくか、生成AIで発注書の点検や仕入先へのお願い文をどう作るか、までお話しします。
発注書(PO)とは
P/Oの意味
P/O(PO)はPurchase Order(パーチェス・オーダー)の略で、日本語でいえば発注書・注文書です。海外や外資系の会社との取引では、「PO番号」「POを切る」という言い方をよく使います。
発注書は、買う側(発注者)が売る側(受注者)に、この内容で買いますと伝える書類です。民法では、契約は「申込み」に相手が「承諾」をしたときに成立し、法令に特別の定めがある場合を除いて、書面を作ることは必要ないとされています(民法 第522条|e-Gov法令検索)。発注書は申込みを形に残す書類であって、電話やメールでも契約自体は成り立つわけです。それでも、言った・言わないを防ぐために、書面やデータで残すのがふつうです。
発注書・注文書・注文請書・発注請書の違い
| 書類 | 作る人 | 意味 | 卸での例 |
|---|---|---|---|
| 発注書 | 買う側 | 「この条件で買います」という申込み | 卸が仕入先(メーカー)に送る |
| 注文書 | 買う側 | 発注書とほぼ同じ。小売や業務用の得意先が卸に送るものを「注文書」と呼ぶことが多い | 得意先が卸に送る |
| 注文請書・発注請書 | 売る側 | 「この条件で引き受けます」という承諾 | 仕入先が卸に返す、卸が得意先に返す |
| 受注確認書・注文確認書 | 売る側 | 注文を受けたことと、納期・数量を確認する書類 | 欠品や分納があるときに返すことが多い |
| 納品書 | 売る側 | 商品と一緒に渡す、届けた品物と数量の書類 | 入荷の検品で発注書と照らし合わせる |
| 見積書 | 売る側 | 発注の前に出す、価格と条件の提示 | 新規品や特注品で先にもらう |
卸の会社は、仕入先に対しては発注する側、得意先に対しては注文を受ける側に立ちます。同じ発注書でも、どちらの立場の書類かで気をつけることが変わります。受注と発注の業務の流れは受発注業務とはに、得意先からの注文の受け方は受発注のFAXを自動化する5つの方法にまとめました。この記事で主に扱うのは、卸が仕入先に出す発注書です。
発注書の書き方と記載項目
基本の記載項目
| 項目 | 書くこと | 抜けると起きること |
|---|---|---|
| 発注番号(PO番号) | 1枚ごとに重ならない番号 | 納品書・請求書と突き合わせられない |
| 発注日 | 発注した日 | いつの発注か分からず、納期の起点があいまいになる |
| 宛先・発注者 | 仕入先の名前、自社の名前・担当者・連絡先 | 問い合わせ先が分からない |
| 品名・商品コード | 品名、規格、JANコードや仕入先の品番 | 似た商品の取り違え |
| 数量・単位 | 数量と単位(ケース・ボール・バラ) | 「10」がケースかバラか分からない |
| 単価・金額 | 単価、金額、合計、消費税の扱い | 請求の金額が合わない |
| 納期 | 納品の日(と時間帯) | 早すぎ・遅すぎの納品 |
| 納品先 | 住所、倉庫名、受け入れの時間 | 物流子会社や別の倉庫に誤って届く |
| 支払条件 | 締め日・支払日、支払いの方法 | 請求と支払いの行き違い |
| 備考 | 分納の可否、梱包・ラベルの指定、期限の条件 | 欠品のときの扱いでもめる |
卸の発注書で足したい項目
卸の仕入では、次の項目も書いておくと入荷のときの手間が減ります。
| 項目 | 書き方(例) | 理由 |
|---|---|---|
| 単位と入数 | 「10ケース(入数24)=240個」 | ケースとバラの数え違いを防ぐ |
| 賞味期限の条件 | 「納品時に賞味期限の残り3分の2以上」 | 期限の短い商品の入荷を防ぐ |
| ロットの指定 | 「1ロットでの納品を希望」 | 先入れ先出しと、回収のときの追跡を楽にする |
| 分納の可否 | 「分納可。残りは〇日までに納品/分納不可」 | 欠品のときの扱いをはっきりさせる |
| 納品の荷姿 | 「パレット積み、高さ〇cmまで」「ケースにITFのバーコード」 | 荷受けと棚入れの手間を減らす |
| 出荷の連絡 | 「出荷時に出荷の予定データ(数量・ロット・期限)をメールで」 | 入荷の検品を前もって準備できる |
| 得意先への直送 | 直送先の名前・住所・納品の条件 | 得意先のセンターのルールを守ってもらう |
欠品のときの分納や受注残の考え方はバックオーダーとは、出荷の予定データはASNとはで解説しています。
発注書のひな形(例)
| 区分 | 記載例 |
|---|---|
| 発注番号 | PO-2026-1031-001 |
| 発注日 | 2026年10月31日 |
| 宛先 | (仕入先名) 御中 |
| 発注者 | (自社名) 仕入課 担当(氏名) 電話・メール |
| 明細1 | 商品コード:(JAN) 品名:(品名・規格) 数量:10ケース(入数24) 単価:(単価) 金額:(金額) |
| 納期・納品先 | 2026年11月5日 午前中 (倉庫名・住所) |
| 支払条件 | 月末締め、翌月末払い(銀行振込) |
| 備考 | 分納可(残りは11月10日まで)。賞味期限の残り3分の2以上。出荷時に出荷の明細をメールで送付 |
なお、これは架空の例です。項目や条件は、仕入先との取り決めに合わせて変えてください。
発注書と印紙税・取適法
発注書(注文書)は、ふつうは課税されない
印紙税がかかるのは、印紙税法の課税物件表に載っている20種類の文書だけです(印紙税額一覧表(令和8年6月現在)|国税庁)。発注書・注文書はふつう申込みの書類なので、契約が成立したことを証明する書類(契約書)には当たりません。
例外もあります。国税庁の印紙税の手引では、次のような申込書・注文書は契約書になるとしています(印紙税の手引(令和8年6月)|国税庁)。
| 契約書になる注文書の例 | 卸での例 |
|---|---|
| 基本契約書・約款などに基づく申込みで、その申込みで自動的に契約が成立することになっているもの | 基本契約に「発注書の送付をもって個別契約が成立する」とある |
| 相手の見積書などに基づく申込みであることが書かれているもの | 「〇月〇日付見積書No.〇〇のとおり発注します」と書いた発注書 |
| 契約の当事者の双方の署名・押印があるもの | 発注書に、仕入先が押印して返す欄がある |
どれも、別に契約書を作ることが文書の上で明らかな場合は、契約書になりません(同資料)。
注文請書は「請負」なら課税文書になり得る
印紙税額一覧表では、請負に関する契約書(第2号文書)の例として「工事注文請書」「物品加工注文請書」が挙げられています。契約金額が1万円未満のものは非課税で、1万円以上は金額に応じて200円から税額が決まります(印紙税額一覧表|国税庁)。
| 取引 | 当たり得る文書 | 卸での例 |
|---|---|---|
| 物品の加工・製作を頼む | 第2号文書(請負に関する契約書) | 名入れ品、特注の包装、プライベートブランド品の製造 |
| 継続して売買する基本の取り決め | 第7号文書(継続的取引の基本となる契約書)。例として売買取引基本契約書・特約店契約書が挙がっている | 仕入先との取引基本契約書 |
| 既製品の売買だけ | 課税物件表には物品の売買の契約書は載っていません | カタログの商品の売買の注文請書 |
既製品の売買の注文請書でも、書かれている内容によっては、ほかの号の文書に当たることがあります。課税文書かどうか迷ったら、国税庁の手引にあるとおり、文書を持って最寄りの税務署に相談してください。
紙を渡さなければ、課税文書の「作成」にならない
福岡国税局の文書回答事例(平成20年10月24日回答)に、請負契約の注文請書を扱ったものがあります。現物を相手に渡さず、PDFなどの電磁的記録に変換して電子メールで送信する場合は、課税文書を作成したことにはならないという照会者の見解に対し、国税局は「貴見のとおりで差し支えありません」と回答しました(請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について|国税庁(福岡国税局))。照会の中には、メールで送ったあとに現物を別に渡せば課税文書の作成に当たる、とも書かれています。
これは、その照会の事実関係を前提にした福岡国税局の見解です。自社の取引に当てはめるときは、税理士や税務署に確認してください。
取適法の「発注内容の明示」
2026年1月1日に施行された取適法(中小受託取引適正化法、旧・下請法)では、委託事業者が中小受託事業者に製造委託などをしたときは、直ちに、給付の内容、代金の額、支払期日、支払方法などを書面または電磁的方法で明示しなければなりません(第4条)。電磁的方法で明示したあとで相手から書面を求められたら、原則として書面を交付します(同条第2項)。給付・受領・支払いなどを記録した書類または電磁的記録を作って保存する義務もあります(第7条)(中小受託取引適正化法|e-Gov法令検索)。
| 卸の取引 | 取適法との関係 |
|---|---|
| 既製品を仕入先から買う | 法律は「製造を委託すること」などを対象にしているので、出来上がった商品を買うだけの売買は対象外と考えられます |
| プライベートブランド品・名入れ品を作ってもらう | 製造委託に当たり得ます。発注書が「発注内容の明示」の役割を持ちます |
| 得意先への配送を運送会社に頼む | 特定運送委託に当たり得ます。運送の発注にも明示が必要です |
どの取引が対象になるか、明示する事項の細かい中身は、公正取引委員会・中小企業庁の資料で確認してください。取引の資本金・従業員の基準や、仕入先との取引での考え方は、仕入先の探し方・選び方・評価と価格転嫁の進め方でも取り上げています。
発注書の電子化と電子帳簿保存法
データでやりとりした発注書はデータで保存する
国税庁によると、申告所得税・法人税で帳簿・書類を保存する義務のある人が、注文書・契約書・送り状・領収書・見積書・請求書などに相当する電子データをやりとりした場合は、その電子データ(電子取引データ)を保存しなければなりません。受け取った場合だけでなく、送った場合も保存が必要です(電子取引データの保存方法をご確認ください【令和6年1月以降用】|国税庁)。
国税庁の一問一答は、電子取引の例として、EDI取引、電子メール(添付ファイルを含む)、ペーパーレス化されたFAX機能を持つ複合機を使った取引、Webサイトを通じた取引などを挙げています(電子帳簿保存法一問一答【電子取引関係】(令和8年7月)|国税庁 問2)。
| 発注の方法 | 電子帳簿保存法での扱い | 保存の仕方 |
|---|---|---|
| 紙の発注書を郵送・手渡し | 紙の書類 | 控えを紙で保存(スキャナ保存の制度を使う方法もある) |
| FAXで送り、紙に印刷して受信 | 紙の書類(一問一答で電子取引の例に挙がるのは、ペーパーレス化されたFAX) | 紙で保存 |
| 複合機でFAXをデータとして送受信(紙に出さない) | 電子取引 | データで保存 |
| PDFをメールで送る | 電子取引 | PDFやメールをデータで保存 |
| EDI・Web発注 | 電子取引 | システムのデータで保存 |
保存のルール
同じ国税庁の資料が、電子取引データの保存で求めているのは次のことです。
| 必要なこと | 中身 | システムがなくてもできる方法 |
|---|---|---|
| 改ざん防止の措置 | データを後から書き換えられないようにする | 改ざん防止のための事務処理規程を定めて守る(サンプルは国税庁のホームページにある) |
| 検索できること | 「日付・金額・取引先」で検索できる | 表計算ソフトで索引簿を作る。ファイル名を「20261031_120000_仕入先名.pdf」のように規則的に付ける |
| 見られること | ディスプレイ・プリンタなどを備え付ける | ふつうのパソコンとプリンタでよい |
保存するファイルの形式は問わず、PDFやスクリーンショットでもかまいません。基準期間(2年前)の売上高が5,000万円以下で、税務職員からのデータのダウンロードの求めに応じられる場合などは、検索の要件を満たさなくてもよいとされています(同資料)。細かい条件は資料で確認してください。
卸の現場では、仕入先への発注をFAXからこう変える
今の発注の方法を仕入先ごとに数える
最初に、仕入先ごとにどの方法で発注しているかを数えます。
| 仕入先のタイプ | よくある発注の方法 | 次の形 |
|---|---|---|
| 大手メーカー | EDI(業界のVAN・流通BMSなど) | そのまま。欠品・出荷の連絡もデータで受ける |
| 中堅のメーカー・一次卸 | FAX、メール | メールでPDF、またはWeb発注 |
| 小さな地場のメーカー | FAX、電話 | まずはFAXのままでも、自社側の発注データを先に作る |
| 輸入元・商社 | メール、Excelの発注書 | 決まった形のExcel・CSVでやりとり |
FAXから変える5つのステップ
| ステップ | やること | ポイント |
|---|---|---|
| 1. 発注データを先に作る | 発注書を手書きせず、販売管理・発注のシステムから出す | 紙かデータかより先に、「発注の記録がシステムに残る」状態にする |
| 2. 送り方を変える | FAX送信を、複合機やシステムからのデータ送信・メールに切り替える | 電子取引になるので、保存のルールを先に決めておく |
| 3. 返事の受け方を変える | 注文請書・納期の回答を、メールやデータで受ける | 欠品・分納の連絡を記録に残す |
| 4. 発注番号で突き合わせる | 発注書・納品書・請求書を、発注番号でつなぐ | 請求の照合が楽になる。照合の自動化は仕入の請求書照合を自動化する方法で解説 |
| 5. 大口の仕入先からEDIに移す | 発注の行数が多い仕入先から、EDI・Web発注に移る | EDIの種類と選び方はEDIとはで解説 |
物流子会社・直送・センター納品がある場合
- 物流子会社の倉庫に納品してもらうなら、発注書の納品先と受け入れの時間を、子会社と同じ情報で管理します。発注のデータを子会社にも渡しておけば、入荷の予定が組めます。
- 得意先に直送してもらうなら、得意先の名前・住所・納品の条件(センターの時間・ラベル)を発注書に必ず書きます。直送の流れは商流とはで解説しています。
- センター納品の商品を仕入れるときは、得意先のセンターに合わせた荷姿やラベルを、仕入先への発注書の備考で伝えます。
よくある失敗と対策
失敗1:単位が書かれていない
発注書に「10」とだけ書いたら、仕入先はケース、自社はボールのつもりだった。入荷で数が合わず、得意先への出荷に間に合わなかった、というケースです。
数量の横には、必ず単位と入数を書いてください。システムから出すなら、商品マスタに発注の単位と入数を登録しておきます。
失敗2:欠品・分納の扱いを決めていない
仕入先が欠品した分を、何も言わずに1週間後に送ってきた。その間に別の仕入先から買っていて、在庫が二重になった。
対策として、発注書の備考に「分納可(残りは〇日まで)」か「分納不可(欠品分は取り消し)」を書きます。取引の基本の取り決めにも入れておきましょう。
失敗3:メールのPDFを保存していない
FAXからメールのPDFに変えたものの、PDFは担当者のメールボックスに置いたまま。検索できる形では保存していなかった。
送った発注書も受け取った注文請書も、決まったフォルダに規則的なファイル名で保存するか、システムで保存します。あわせて改ざん防止の事務処理規程を作り、担当者に知らせておきます。
失敗4:印紙が必要かどうかを確かめていない
特注品の注文請書を紙で受け取っていたのに、印紙が貼られているかを誰も見ていなかった。逆に、要らない書類に印紙を貼っていたこともあった。
取引の種類ごとに、注文請書が課税文書に当たるかを税理士か税務署で一度確認し、社内の一覧にしておくと迷いません。データでのやりとりに移すかどうかも、このとき一緒に考えておくとよいでしょう。