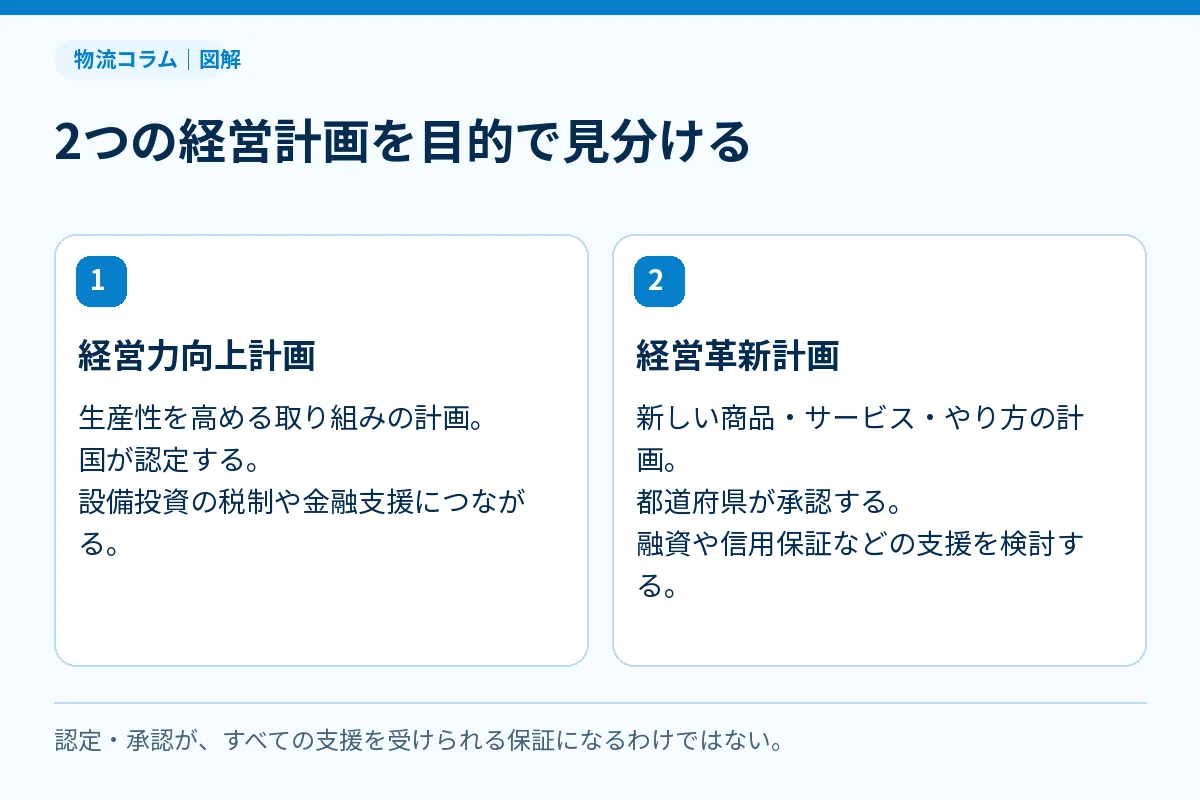
経営力向上計画は「設備の税制優遇」、経営革新計画は「新しい取り組みの公的な承認」
- 経営力向上計画は、事業を担当する大臣、つまり国に認定してもらう計画です。認定を受けると中小企業経営強化税制などが使え、設備投資で即時償却か税額控除(10%、資本金3,000万円超は7%)を選べます。
- 経営革新計画は、新しい商品・サービス・やり方に取り組む3〜5年の計画で、都道府県が承認します。付加価値額を年3%以上、給与支給総額を年1.5%以上伸ばす目標が必要です。承認されると、低い金利の融資や信用保証の特例などの支援を受けやすくなります。
- どちらも、計画書を作る過程で自社の課題が整理できます。補助金の審査で加点になる場合もあります。
※本記事は2026年10月30日時点の公開情報をもとにしています。税制の適用は、必ず税理士とご確認ください。
こんにちは。AI顧問の山田魁です。
※この記事の田中さんは、物流・卸の会社のIT担当の方からよくいただくご相談をもとにした架空の人物です。
経営力向上計画と経営革新計画って、名前が似ていて違いがよく分からないんです。
分かりにくい制度ですよね。どちらも中小企業等経営強化法にもとづく計画ですが、目的も、認定・承認する所も違います。
うちのような卸だと、どちらを使えばいいんでしょう。
この記事では、卸の会社の目線で2つの違いと使い方を整理します。
2つの計画の違い
| 経営力向上計画 | 経営革新計画 | |
|---|---|---|
| 目的 | 人材育成、コスト管理、設備投資などで生産性を上げる | 新しい商品・サービス・やり方で経営を良くする |
| 認定・承認 | 国(事業を担当する大臣) | 都道府県 |
| 期間 | 3〜5年 | 3〜5年 |
| 数値の目標 | 労働生産性などの伸び | 付加価値額 年3%以上、給与支給総額 年1.5%以上 |
| 主なメリット | 中小企業経営強化税制、金融支援 | 低い金利の融資、信用保証の特例、補助金の加点など |
経営力向上計画と中小企業経営強化税制
中小企業経営強化税制
経営力向上計画の認定を受けた会社が、計画にもとづいて設備を取得した場合は、次のどちらかを選べます(中小企業庁:中小企業経営強化税制)。
| 選べる措置 | 内容 |
|---|---|
| 即時償却 | 取得した年に、設備の金額を全額経費にできる |
| 税額控除 | 取得価額の10%(資本金3,000万円超の法人は7%)を法人税から差し引ける |
適用期限は2027年3月31日までです。
対象になる設備の類型
| 類型 | 内容 | 必要な証明 |
|---|---|---|
| A類型(生産性向上設備) | 性能が前のモデルより上がった設備 | 工業会などの証明書 |
| B類型(収益力強化設備) | 投資の利益率が一定以上の設備 | 経済産業局の確認書(税理士・会計士の確認を経て) |
| D類型(経営資源集約化設備) | M&Aなどで経営資源を集める計画にもとづく設備 | 経済産業局の確認書 |
| E類型(事業規模拡大設備) | 事業規模を広げる計画にもとづく設備 | 経済産業局の確認書 |
C類型(デジタル化設備)は、2025年4月1日に廃止されました。
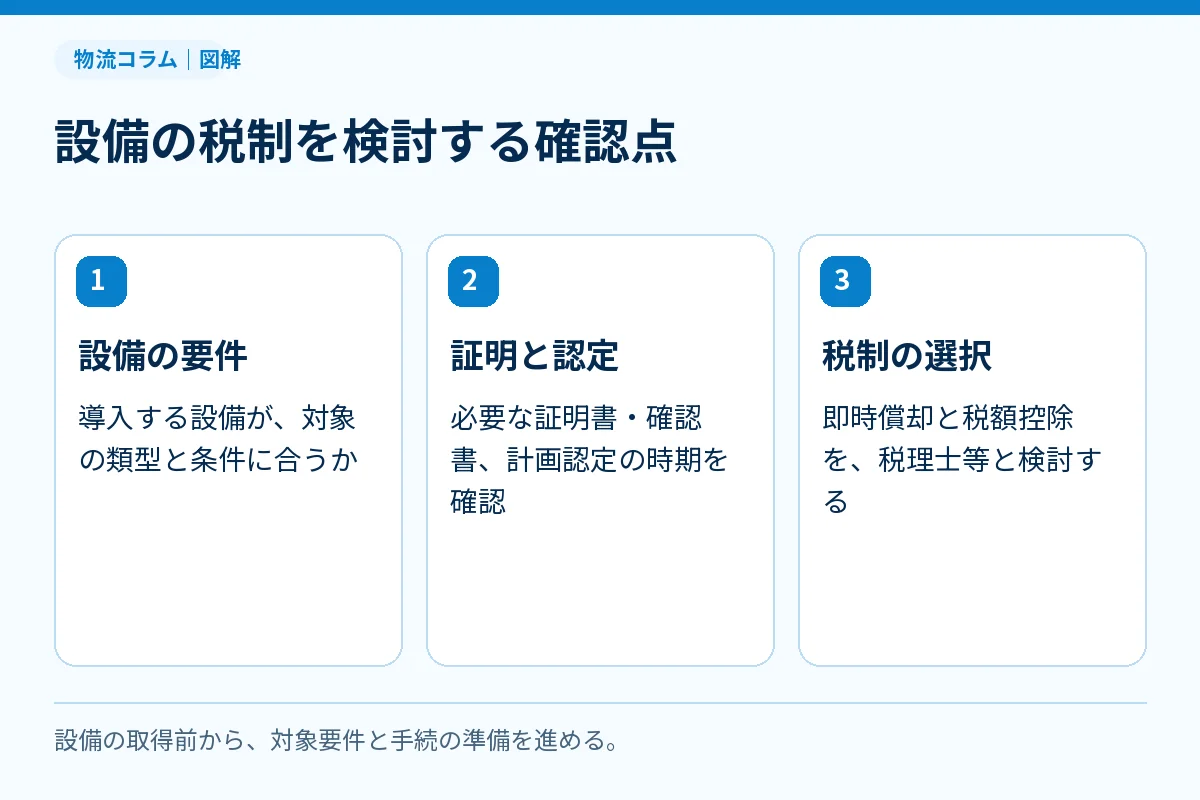
順番には気をつけてください。証明書や確認書をとり、経営力向上計画を出して認定を受け、そのあとで設備を取得するのが原則です。設備を先に取得すると、税制が使えない場合があります。
卸の倉庫で考えられる設備
フォークリフトや搬送の設備、保管の棚・自動倉庫、在庫管理・倉庫管理のソフトウェア、冷蔵・冷凍の設備などが考えられます。
対象になるかどうかは、設備の種類や金額の条件で決まります。導入するメーカーや販売店に、証明書が出せるかを先に聞いておきましょう。
経営革新計画
数値の目標
都道府県の案内では、経営革新計画の目標は次のようになっています(香川県:経営革新計画)。
| 計画の期間 | 付加価値額(または1人あたり付加価値額)の伸び | 給与支給総額の伸び |
|---|---|---|
| 3年 | 9%以上 | 4.5%以上 |
| 4年 | 12%以上 | 6.0%以上 |
| 5年 | 15%以上 | 7.5%以上 |
卸の会社での「新しい取り組み」の例
- 加工やセット組みなど、新しい機能をつける
- 他社の商品の保管・出荷を受ける(物流の受託)
- 受発注をデジタル化し、得意先に新しい発注の方法を提供する
- 地元の商品を、新しい地域や販路に卸す
なお、承認を受けたからといって、融資や補助金が必ず受けられるわけではありません。それぞれの支援機関が別に審査します。
よくある失敗と対策
失敗1:設備を先に買ってしまう
経営力向上計画の認定より前に設備を取得すると、税制が使えない場合があります。設備を発注する前に、証明書と計画の準備に取りかかってください。
失敗2:2つの計画を混同する
税制を使いたかったのに、作ったのは経営革新計画だった。そんな取り違えも起きます。何のために計画を作るのかを先に決めて、税理士や認定支援機関に相談しましょう。
失敗3:承認の後に振り返らない
承認されたあと、計画の数字を誰も見ていない。そういう会社は少なくありません。中期経営計画と一緒に、半年ごとに進み具合を確かめます。